

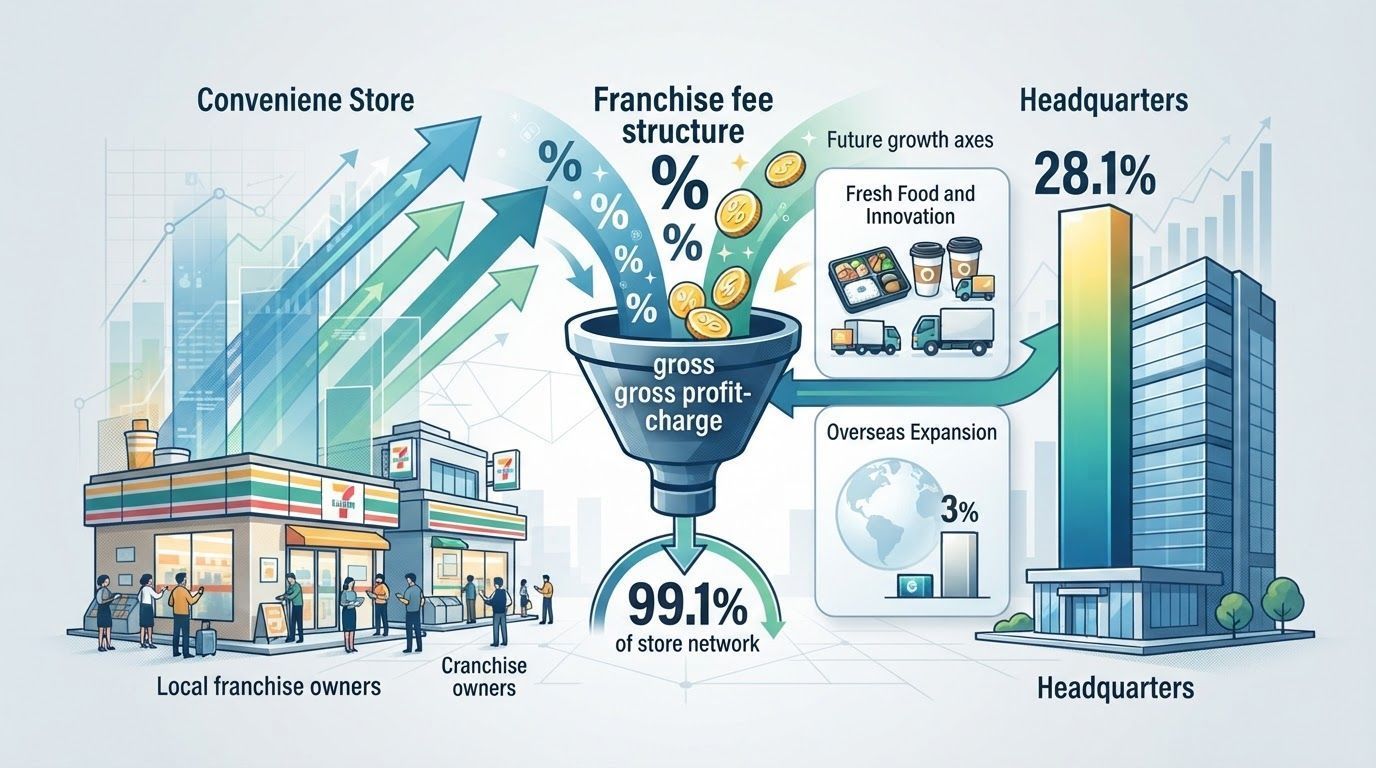
卖货的是加盟店,赚钱的是总部:7-Eleven 的 28% 利润率从哪来
28% 的营业利润率,来自一家几乎不自己开店的零售总部
先把容易混在一起的数字分开。2023 年度(2024 年 2 月止财年),7-Eleven 日本的营业总收入是 8,946 亿日元,营业利润 2,510 亿日元,营业利润率 28.1%。同期,所有门店合计的链全店销售额约 5.3 万亿日元。总部自己经营的门店只有 193 家,占 21,363 家门店的 0.9%;其余 21,170 家由加盟店店主经营。
一家几乎不自己开店的零售公司,为什么能把营业利润率做到 28%?答案不在货架上,而在总部与加盟店之间的收入分配方式。 1 2
| 项目 | 金额或数量 | 说明 |
|---|---|---|
| 总部营业总收入 | 8,946 亿日元 | 总部自身确认的收入,不是门店销售额 |
| 其中:加盟店收入 | 8,248 亿日元(92.2%) | 来自加盟店的加盟费与管理支持收入 |
| 其中:直营店销售 | 607 亿日元(6.8%) | 193 家直营店的卖货收入 |
| 营业利润 | 2,510 亿日元 | 营业利润率 28.1% |
| 门店总数 | 21,363 家 | 加盟店 21,170 家,占 99.1% |
| 链全店销售额 | 约 5.3 万亿日元 | 所有门店的销售额合计,不直接等于总部收入 |
收费的基数是门店毛利,不是销售额
按 7-Eleven 日本 2023 年度损益表,营业总收入 8,946 亿日元中,“加盟店からの収入”(来自加盟店的收入)是 8,248 亿日元,占 92.2%;直营店销售只有 607 亿日元。也就是说,总部的收入主要不是把商品卖给消费者赚来的,而是向加盟店收取特许经营费用。这是一笔随门店经营持续发生的收入,而不是一次性的商品买卖。
这笔费用在合同里叫“セブン-イレブン・チャージ”。以官方公布的 A 类型合同为例,费率是门店毛利(销售额减去商品原价)的 45%;24 小时营业店为 43%。C 类型采用随毛利变化的阶梯费率。行业里常说的“总部拿走门店毛利约五成”,是一个粗略说法;具体比例因连锁、合同类型和减额制度而异。 1 3 4
收费基数不是门店销售额,而是门店毛利,这一点决定了总部收入的性质。门店卖得越多,毛利通常越高,总部收费也越高;但总部不直接承担进货、库存和报废。按 A 类型合同,报废商品原价基本上由加盟店承担,总部只负担其中的 15%;水电费的 80% 由总部负担。 3
加盟店店主实际承担了什么? 3 4 以 A 类型为例,店主自己准备土地和建筑物,合同期 15 年,承担人工、库存和大部分报废损失;总部负担 80% 的水电费和 15% 的报废商品原价,并提供最低收入保证(24 小时营业店为年 2,200 万日元,非 24 小时为 1,900 万日元)。C 类型由总部准备土地和建筑物,费率改为阶梯制,最低保证为 24 小时营业店年 2,000 万日元、非 24 小时 1,700 万日元。最低保证保的是“店主总收入”,不是店主利润;人工和报废等营业费用仍要从这笔收入里支出。同样的选址和合同,不同门店的便当、油炸食品等短保质期商品的品类与库存深度仍会不同;这些订货和运营判断,最终会反映在门店毛利上。
一家门店的毛利如何分配 3
顾客付款形成门店销售额,扣除商品原价后是门店毛利。总部按合同费率(A 类型 45%,24 小时店 43%)收取チャージ,剩余部分归店主,用于支付人工、房租、水电和报废等营业费用。总部再用这笔收入提供商品开发、物流和店铺支持。
flowchart LR
    sales["门店销售额"] --> gross["门店毛利"]
    gross --> hq["总部抽成 约45%"]
    gross --> owner["店主留存 约55%"]
    owner --> costs["人工 房租 水电 报废"]
    hq --> support["商品开发 物流 店铺支持"]
日本门店数见顶,增长转向现做商品与配送
这套模式的前提,是门店数量和单店毛利还能增长。但在日本,前一个前提已经变弱。日本フランチャイズチェーン協会统计的主要连锁合计门店数,2021 年度末为 55,931 家,2022 年度末 55,852 家,2023 年度末 55,657 家,三年间累计减少 274 家;2024 年度末回升到 55,849 家,仍低于 2021 年度末。人口减少和选址竞争,让“多开店”越来越难带来增量。 2
三家连锁都在把“多开店”换成“把现有门店做得更重”。下面三条分别对应配送、现做商品和卖场改造,方向不同,但都是在既有的门店毛利上做增量。 11 10 9
- ローソン:把配送做成门店的增量渠道。2019 年在便利店行业率先引入 Uber Eats,此后对应店铺持续增加;2024 年把配送商品从约 700 个扩展到 3,000 个以上。
- セブン-イレブン:一边把 7NOW 配送推向全国,一边在门店设置专用调理设备,把“现做”商品搬进门店。セブンカフェスムージー 2023 年 3 月全面展开;现烤披萨到 2024 年 8 月已在首都圈、九州、北海道约 200 家门店销售;现炸咖喱面包则成为引流单品。
- ファミリーマート:不再只靠新开店。计划给约 5,000 家门店扩卖场,办法是外挂集装箱式设备、削减イートイン(店内用餐)面积;到 2026 年 2 月先改造约 1,000 家,目标把日均销售额提高约一成。
现做商品和配送,能复制总部的高利润率吗? 不一定。现做商品能提高单店毛利,配送能扩大覆盖范围,但两者都增加设备、人工和履约成本,而且这些成本主要落在门店侧。对总部来说,它们的直接作用是抬高加盟店的毛利,从而抬高按毛利收取的チャージ;这是一条“把门店做大”的路径,不是一条新的高利润率收入来源。判断这类投入是否划算,要看单店毛利增量能否覆盖设备折旧和人工,而不是只看总部收入增加。
十兆日元之后:海外带来规模,也带来更薄的利润率
日本国内的门店增长见顶,7-Eleven 的规模故事就转到了海外。2023 年 2 月止财年,Seven & i Holdings 的合并营业收入达到 11.81 万亿日元,成为日本零售业第一家超过 10 万亿日元的企业;2024 年 2 月止财年为 11.47 万亿日元。2024 年 2 月止财年,海外便利店事业的营业收入为 8.52 万亿日元,占集团合并营业收入的 74.2%。 5 8 6
Speedway 收购为什么是关键一步? 6 7 2021 年 5 月,Seven & i 完成对美国 Speedway 事业的收购,交易规模超过 2 万亿日元。Speedway 带来大量美国门店和汽油零售业务,使海外便利店事业的收入迅速超过日本国内。到 2024 年 2 月止财年,整合带来的累计协同效应达到 9.765 亿美元,超过原先 8 亿美元的目标。代价是负债和资本开支上升,也把集团暴露在汽油价格、汇率和美国消费周期之下。
但收入规模不等于利润质量。2024 年 2 月止财年,国内便利店事业的营业利润率约为 27.2%(营业利润 2,505 亿日元 / 营业收入 9,217 亿日元),海外便利店事业只有约 3.5%(3,016 亿日元 / 8.52 万亿日元)。海外收入是国内的 9.2 倍,营业利润却只是国内的 1.2 倍。国内业务靠加盟店按毛利交费,收入轻、利润厚;海外业务包含大量直营店和汽油销售,收入重、利润薄。把两者相加,会得到“七成收入来自海外”的规模印象,却看不到利润结构已经分成两套逻辑。 6
海外扩张还在继续。2023 年 2 月,7-Eleven International 决定对越南事业进行投融资;同年 11 月公布收购澳大利亚 Convenience Group Holdings,2024 年 4 月 1 日完成全部股份取得。2023 年还进入以色列和老挝,使 7-Eleven 的全球覆盖达到 20 个国家和地区。公司提出到 2030 年度在包括日本、北美在内的全球 30 个国家和地区开店,并按每年约 2 个新国家的节奏推进。 6 7
结论:高利润率是模式设计的结果,不是零售效率的偶然
回到最初的问题:28% 的营业利润率,来自一套把“卖货”与“收费”分开的特许经营设计。加盟店承担选址、人工、库存和大部分报废风险,总部提供商品、物流、系统和品牌,并按门店毛利收费。这个设计让总部用很少的自有门店,获得在零售业里很高的利润率;但它也把总部的增长绑定在“单店毛利”上。日本门店数见顶后,总部要么帮门店把单店毛利做大(现做商品、配送、扩卖场),要么去海外买规模。前者慢,后者利润率薄,两条路都不是原来那台高利润率机器的简单复制。
- 先问“这是谁的销售额”:链全店销售额、总部营业收入、加盟店收入是三个口径,不能直接比较利润率。
- 再问“收费基数是什么”:按销售额收费和按毛利收费,对总部与门店的风险分配完全不同。
- 最后问“利润来自哪块业务”:国内特许经营和海外直营/汽油业务是两套利润率,合并数字会掩盖差异。
来源
- セブン-イレブン・ジャパン 第51期 損益計算書(2024年2月期)
- セブン&アイ・ホールディングス 国内コンビニエンスストア事業(事業データ)
- セブン-イレブン・ジャパン Aタイプの加盟条件
- セブン-イレブン・ジャパン Cタイプの加盟条件
- セブン&アイ・ホールディングス 業績ハイライト
- セブン&アイ・ホールディングス 2024年2月期 有価証券報告書
- 東洋経済オンライン「セブン&アイ、ついに動き出した海外戦略の成否」
- 日本経済新聞「セブン&アイ、小売業初の売上高10兆円超え 23年2月期」
- 日本経済新聞「ファミマ5000店増床へ コンテナ外付け、出店依存を脱却」
- MD NEXT「店内調理に慎重姿勢を方向転換か?セブン−イレブンの『出来たて』商品開発」
- ローソン「ローソンデリバリー powered by menu」順次スタート