

売るのは加盟店、稼ぐのは本部:セブン-イレブンの28%利益率はどこから来るのか
28%の営業利益率は、店舗をほとんど自分で持たない小売本部から生まれる
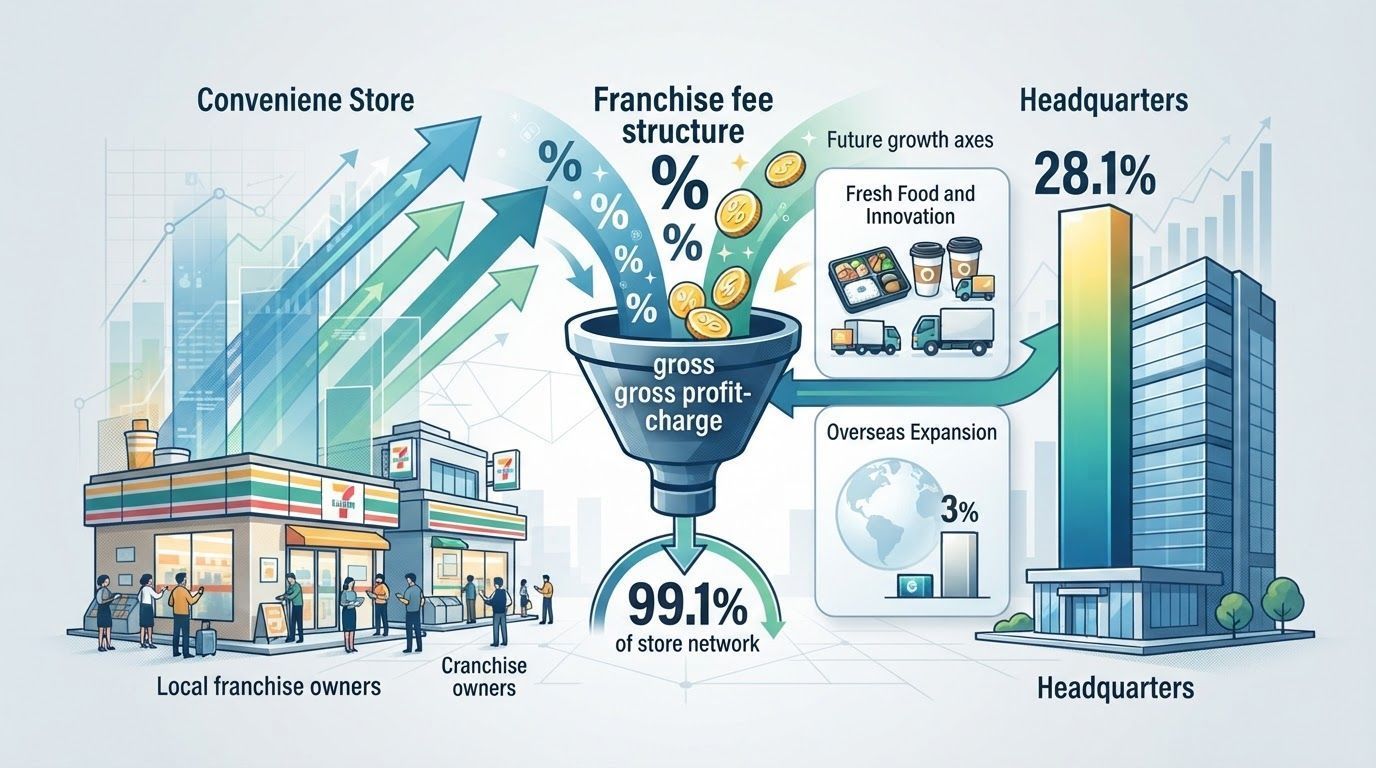
まず、混同しやすい数字を分けておく。2023年度(2024年2月期)のセブン-イレブン・ジャパンは、営業総収入8,946億円、営業利益2,510億円、営業利益率28.1%だった。同じ期のチェーン全店売上は約5.3兆円。本部が直接運営する直営店は193店で、全21,363店の0.9%にすぎない。残る21,170店は加盟店オーナーが運営している。
店舗をほとんど自分で持たない小売企業が、なぜ28%の営業利益率を出せるのか。答えは売場ではなく、本部と加盟店の間の収益分配にある。 1 2
| 項目 | 金額・数量 | 意味 |
|---|---|---|
| 本部の営業総収入 | 8,946億円 | 本部が計上する収入。店舗の売上高ではない |
| うち:加盟店からの収入 | 8,248億円(92.2%) | 加盟店からのチャージ・管理支援収入 |
| うち:直営店売上 | 607億円(6.8%) | 193店の直営店の商品売上 |
| 営業利益 | 2,510億円 | 営業利益率28.1% |
| 店舗数 | 21,363店 | 加盟店21,170店(99.1%) |
| チェーン全店売上 | 約5.3兆円 | 全店の売上合計。本部収入とは別の口径 |
チャージの基準は店舗粗利であり、売上高ではない
セブン-イレブン・ジャパンの2023年度損益計算書では、営業総収入8,946億円のうち「加盟店からの収入」が8,248億円で92.2%を占める。直営店売上は607億円にとどまる。本部の収入は、消費者に商品を売って得たものではなく、加盟店から受け取るフランチャイズ料が中心だ。これは一度きりの商品販売ではなく、店舗の営業が続く限り発生する継続収入である。
契約上の名称は「セブン-イレブン・チャージ」。公式に公開されているAタイプの条件では、売上総利益(売上高から商品原価を引いた利益)の45%(24時間営業店は43%)を乗じた金額を支払う。Cタイプは売上総利益に応じたスライド制だ。「本部が店舗粗利のおよそ5割を取る」という説明は業界の目安であり、実際の率はチェーンや契約類型、減額制度によって変わる。 1 3 4
重要なのは、チャージの基準が店舗の売上高ではなく、売上総利益(売上高から商品原価を引いた利益)だという点である。店が売れて粗利が増えれば本部の収入も増えるが、本部が仕入れや在庫、廃棄を直接負うわけではない。Aタイプでは、不良品の原価相当額は基本的に加盟店の負担で、本部はその15%を負担する。一方、水道光熱費は80%を本部が負担する。 3
加盟店オーナーは何を負担するのか 3 4 Aタイプでは、オーナーが土地と建物を用意し、契約期間は15年。人件費、在庫、廃棄の大部分を負担する。本部は水道光熱費の80%と不良品原価の15%を負担し、最低保証を用意する(24時間営業店で年2,200万円、非24時間店で1,900万円)。Cタイプは本部が土地・建物を用意し、チャージはスライド制、最低保証は24時間営業店で年2,000万円、非24時間店で1,700万円。ただし、これは「オーナー総収入」の最低額であり、オーナーの利益を保証するものではない。人件費や廃棄費はこの収入から支出する。同じ立地・契約でも、販売期間の短い弁当や揚げ物の品揃え・在庫の厚みは店によって異なる。オーナーの発注と運営の判断が、店舗粗利を左右する。
1店舗の粗利はどう分配されるか 3
客の支払いが店舗売上となり、商品原価を引いたものが店舗粗利になる。本部は契約率(Aタイプ45%、24時間店43%)でチャージを取り、残りがオーナーの取り分となる。オーナーはそこから人件費、家賃、水道光熱費、廃棄費を払う。本部はチャージ収入で商品開発、物流、店舗支援を担う。
flowchart LR
    sales["店舗売上"] --> gross["店舗粗利"]
    gross --> hq["本部チャージ 約45%"]
    gross --> owner["オーナー取り分 約55%"]
    owner --> costs["人件費 家賃 水道光熱費 廃棄"]
    hq --> support["商品開発 物流 店舗支援"]
国内の店舗数が頭打ちになり、成長軸は出来たて商品と配送へ
このモデルが成り立つ前提は、店舗数と1店舗あたりの粗利が伸び続けることだ。だが日本では、前者がすでに弱っている。日本フランチャイズチェーン協会の統計をもとにした主要チェーンの国内店舗数は、2021年度末55,931店、2022年度末55,852店、2023年度末55,657店。3年間で274店減り、2024年度末は55,849店と持ち直したものの、2021年度末を下回っている。人口減少と立地競争で、出店による拡大は効きにくくなった。 2
3社に共通するのは、「店を増やす」から「既存店を重くする」への転換だ。以下は配送、出来たて商品、売場改造の三例で、方向は違うが、既存店の粗利を積み上げる点は同じである。 11 10 9
- ローソン:配送を店舗の追加チャネルにする。2019年にコンビニで初めてUber Eatsを導入し、対応店舗を増やしてきた。2024年には配送の取扱品目を約700品目から3,000品目超に拡大している。
- セブン-イレブン:7NOWの全国展開を進めながら、店舗に専用の調理設備を置き、「出来たて」を持ち込む。セブンカフェスムージーは2023年3月に本格展開。焼きたてピザは2024年8月時点で首都圏・九州・北海道の約200店で販売し、揚げたてカレーパンは集客商品になっている。
- ファミリーマート:新規出店だけに頼らない。約5,000店の売場を、コンテナ状設備の外付けやイートインスペースの削減で拡張する。2026年2月までに約1,000店を改装し、日販を約1割高める計画だ。
出来たて商品と配送は、本部の高利益率を再現できるか 一概には言えない。出来たて商品は1店舗あたりの粗利を押し上げ、配送は商圏を広げるが、どちらも設備、人件費、配送コストを増やし、その負担は主に店舗側に載る。本部にとっての直接効果は、加盟店の粗利を増やし、粗利連動のチャージを増やすことだ。これは「店舗を大きくする」道であり、新しい高利益率の収益源ではない。設備投資や人件費の増加を1店舗の粗利増が吸収できるかで判断すべきで、本部収入の増加だけを見てはいけない。
10兆円の先へ:海外は規模をもたらし、薄い利益率ももたらす
国内の店舗成長が頭打ちになると、規模の物語は海外へ移る。2023年2月期(2022年度)のセブン&アイ・ホールディングスの連結営業収益は11.81兆円で、日本の小売業として初めて10兆円を超えた。2024年2月期(2023年度)は11.47兆円。海外コンビニエンスストア事業の営業収益は8.52兆円で、連結営業収益の74.2%を占める。 5 8 6
Speedway買収はなぜ決定的だったのか 6 7 2021年5月、セブン&アイは米国でSpeedway事業を買収した。買収額は2兆円超。Speedwayの店舗網とガソリン販売を取り込んだことで、海外コンビニ事業の収入は国内を大きく上回るようになった。2024年2月期までに、統合による累計シナジーは9億7,650万ドルに達し、当初目標の8億ドルを超えた。一方で、負債と設備投資の負担が増え、ガソリン価格、為替、米国の消費循環に業績が左右される構造も抱え込んだ。
しかし、収入の大きさは利益の質を意味しない。2024年2月期の国内コンビニ事業の営業利益率は約27.2%(営業利益2,505億円/営業収益9,217億円)、海外コンビニ事業は約3.5%(3,016億円/8.52兆円)だった。海外の収入は国内の9.2倍だが、営業利益は国内の1.2倍にすぎない。国内は加盟店の粗利からチャージを取る軽いモデル、海外は直営店とガソリン販売を含む重いモデルである。二つを足すと「収入の7割超が海外」という規模の印象は得られるが、利益構造が二つに分かれていることは見えにくい。 6
海外展開は続く。2023年2月、7-Eleven Internationalはベトナム事業への投融資を決定。同年11月にはオーストラリアのConvenience Group Holdingsの買収を公表し、2024年4月1日付で全株式を取得した。2023年にはイスラエルとラオスにも出店し、7-Elevenの展開地域は20の国と地域になった。同社は2030年度までに日本・北米を含む30の国と地域で店舗を展開する目標を掲げ、年間約2カ国ずつ新規市場に進むペースを示している。 6 7
結論:高い利益率はモデル設計の産物であり、小売効率の偶然ではない
最初の問いに戻る。28%という営業利益率は、「売る機能」と「取る機能」を分けたフランチャイズ設計の産物だ。加盟店が立地、人件費、在庫、廃棄の大半を負担し、本部が商品、物流、システム、ブランドを提供して、店舗粗利の一定率を受け取る。この設計は、本部がほとんど店舗を持たずに高い利益率を得ることを可能にするが、本部の成長を「1店舗あたりの粗利」に縛りつける。国内の店舗数が頭打ちになれば、本部は店舗の粗利を増やすか(出来たて、配送、増床)、海外で規模を買うかしかない。前者は時間がかかり、後者は利益率が薄い。どちらも、元の高利益率モデルの単純なコピーではない。
- まず「誰の売上か」を確認する。チェーン全店売上、本部の営業収益、加盟店からの収入は別の口径で、利益率をそのまま比べられない。
- 次に「何を基準に取っているか」を見る。売上高基準か粗利基準かで、本部と店舗のリスク配分はまったく変わる。
- 最後に「利益はどの事業から出ているか」を分ける。国内フランチャイズと海外の直営・ガソリン事業は利益率が違い、連結数字はその差を隠す。
出典
- セブン-イレブン・ジャパン 第51期 損益計算書(2024年2月期)
- セブン&アイ・ホールディングス 国内コンビニエンスストア事業(事業データ)
- セブン-イレブン・ジャパン Aタイプの加盟条件
- セブン-イレブン・ジャパン Cタイプの加盟条件
- セブン&アイ・ホールディングス 業績ハイライト
- セブン&アイ・ホールディングス 2024年2月期 有価証券報告書
- 東洋経済オンライン「セブン&アイ、ついに動き出した海外戦略の成否」
- 日本経済新聞「セブン&アイ、小売業初の売上高10兆円超え 23年2月期」
- 日本経済新聞「ファミマ5000店増床へ コンテナ外付け、出店依存を脱却」
- MD NEXT「店内調理に慎重姿勢を方向転換か?セブン−イレブンの『出来たて』商品開発」
- ローソン「ローソンデリバリー powered by menu」順次スタート