

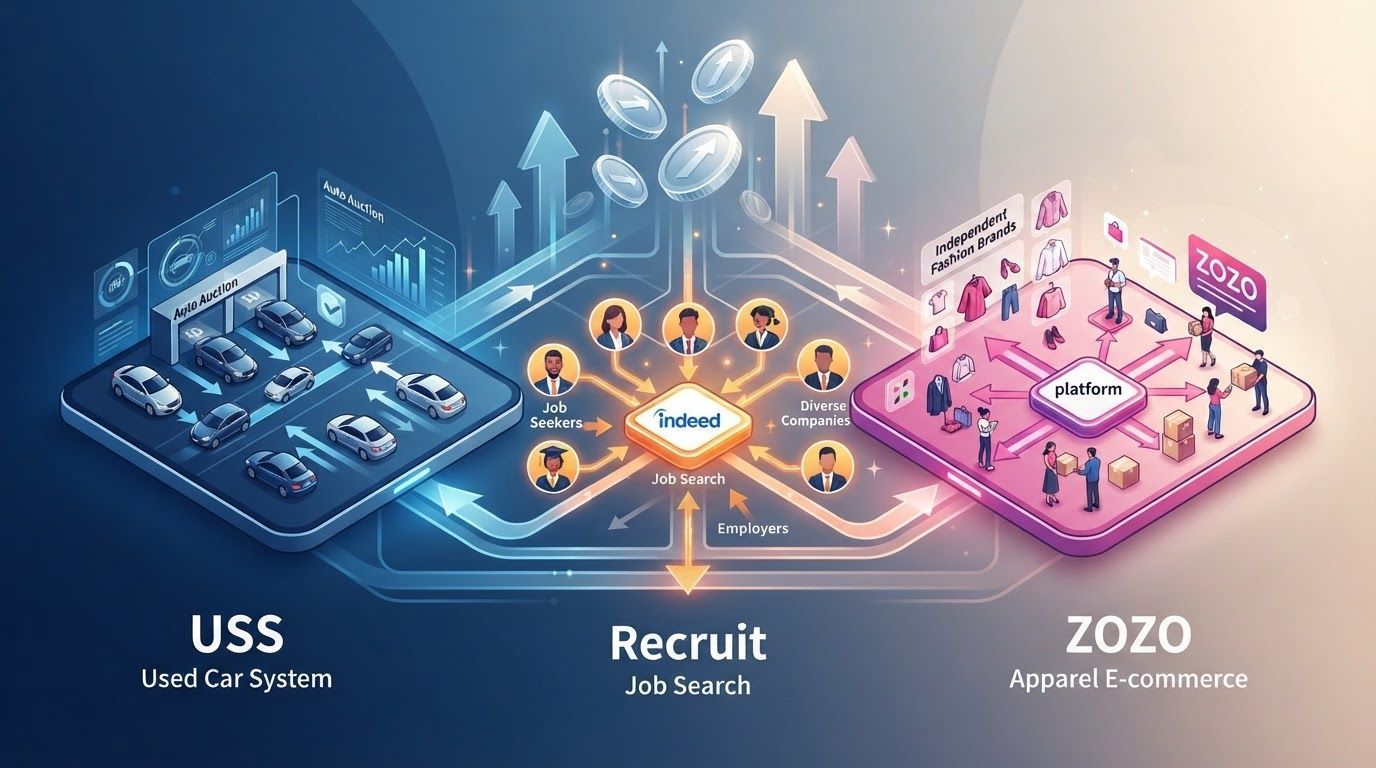
不持有库存,却拿走行业大部分利润:三家日本公司的撮合生意
在二手车行业,有一家公司每条车辆信息收五千多日元,每成交一台再收八千多日元,买家落槌还要再付一万三千多日元;它的营业利润率在五成左右。同一行业里,做收购与销售的上市公司,营业利润率只有百分之三到四。
差距不是来自谁更勤奋,而是来自站的位置:一边是交易的撮合者,一边是商品的持有者。本文用三个案例——二手车拍卖平台 USS、招聘搜索引擎 Indeed 的母公司 Recruit Holdings、服饰电商 ZOZOTOWN 的运营方 ZOZO——来看“撮合”这门生意为什么赚钱,以及它的条件在哪里。
USS:把二手车拍卖做成一座收费亭
USS 的生意可以拆成三笔费用。卖车的一方——通常是收购商——把车送到拍卖场,每台支付 5,702 日元的出品手续费;车辆在拍卖中成交,还有约 8,830 日元的成交手续费;买车的一方——通常是销售商——落槌时支付 13,350 日元的落札手续费。一辆车从进场到易主,平台在几个环节分别收费。
这套收费之所以成立,靠的不是牌照,而是让买卖双方都愿意来的基础设施。USS 于 1980 年创业,在各公司配置检查员,用彻底的检查体制保证车况;又很早搭建了卫星电视和互联网竞拍的体系,让会员不必到场也能出价。检查降低了“看不见车”的不确定性,远程竞拍扩大了买家池,出品台数随之增加。过去二十年,USS 的市场份额从约两成扩大到四成,成为行业最大手。
规模直接改变了成本结构。2023 年度,拍卖事业占 USS 销售额近八成,分部利润率超过六成,而其他事业只有约 6%。拍卖平台的主要成本是人件费和设备折旧,收入随成交台数上升,成本却很难同比例上升。同样是二手车行业,以收购销售为主的 Nexstage 营业利润率是 3.4%,运营 Cariva 的 IDOM 是 3.8%。USS 卖的不是车,而是车辆易手的“通道”。
赚差价的生意:从批发转向零售
USS 的客户——二手车收购商——的处境正好相反。他们从消费者手里收车,再拿到拍卖场卖出,赚的是买入价与卖出价之间的差价。这是一门批发生意:车是自己的,价格风险也是自己的。收购竞争一激烈,差价就被压薄。
于是近年越来越多收购商转向零售:把收来的车直接卖给消费者。零售一台车,除了车辆本身的毛利,还能叠加保修、金融等商品和服务,盈利空间更大。运营 Cariva 的 IDOM 提供了一个清楚的对照:2023 年度,批发一台车的毛利是 1 万日元,零售一台是 41 万日元;两种方式的台数几乎相同,但毛利约八成来自零售。该公司的零售台数已经超过批发,且仍在上升。
这段对照说明,二手车行业内部的利润率差异,不取决于“是不是中间商”,而取决于是否买断商品、是否承担库存与价格风险,以及能否在商品之外加上服务。USS 收的是交易费,IDOM 赚的是商品差价与服务附加值,两者的成本结构和利润弹性完全不同。
Recruit:把求职变成一场关键词竞价
Recruit Holdings 的匹配生意覆盖面更广:人才领域的 Recruit、Townwork,房地产的 SUUMO,餐饮与美容预约的 Hot Pepper,都是连接需求方与供给方的平台。近年贡献最大的是 2012 年收购的美国求职搜索引擎 Indeed。
Indeed 的机制很直接。求职者输入关键词和希望的工作地点,搜索结果里既有企业登记的招聘信息,也有从互联网上自动抓取的招聘页面,系统挑出最匹配的内容展示。企业可以免费刊登职位;购买付费选项后,职位曝光次数增加,更容易被求职者看到;求职者每点击一次,企业就付一次费,点击单价由企业预算等因素通过自动竞价决定。换句话说,Recruit 把“被看见”这件事拆成了一次次可计价的动作。
规模是这套模型的前提。Indeed 的月间访问者全球约 3.5 亿人,日本国内超过 2,200 万人。以 Indeed 为中心的 HR Technology 事业,在 2024 年 3 月期贡献了 Recruit Holdings 近六成利润。支撑它的是 AI 技术与两边积累的数据:求职者和招聘企业的数据越多,匹配越准,招聘流程越简化。公司提出的目标是“一键找到工作”。
收费方式也在随场景变化。在美国,除了按点击计费,还引入了求职者真正开始应募时才收费的“应募开始型”计价;在日本,企业一次刊登即可同步到 Indeed 以外的招聘网站(Indeed Plus)。同一套匹配能力,可以按点击、按应募、按刊登范围分别定价。同类生意还在向其他领域延伸:技能共享服务(Crowdworks、Lancers、Coconala)从文章撰写、数据输入等低单价案件起步,逐渐扩展到需要专业技能的高单价案件。
ZOZO:不碰库存的服饰百货
ZOZO 运营日本最大级的服饰电商 ZOZOTOWN,最近一个财年的营业利润率约三成。在竞争激烈的服饰电商里,这个数字很突出,原因同样是它站在撮合的位置上。
ZOZOTOWN 的交易额近八成来自“委托贩卖”(寄售)。品牌把商品交给 ZOZO,ZOZO 负责检品、测量、拍摄和入库,上架到 ZOZOTOWN;用户下单后由 ZOZO 发货、收款,ZOZO 再按“售价 × 手续费率”向品牌收取委托贩卖手续费。费率因品牌而异,一般在三成到四成之间。这笔手续费直接计为 ZOZO 的销售额。
关键在“不买断”。仓库里的商品属于品牌,ZOZO 不承担滞销库存的风险;而 ZOZOTOWN 的集客力让品牌愿意接受较高的手续费,换取确定的销量。平台把品牌与消费者匹配起来,收的是通道费,不是商品差价。
委托贩卖之外,ZOZO 还有自有品牌商品的制造销售和 USED 商品销售(二次流通),但增长更快的是广告。ZOZO 的广告业务与用户搜索的词联动,向用户展示品牌中相关性较高的商品;这项业务 2018 年度销售额为 14 亿日元,到 2023 年度扩大到 97 亿日元。电商过程中积累的实际销售数据,使广告成为“零售媒体”,亚马逊和 TikTok 也在投入这一领域。
共同点与边界
三家公司处在完全不同的行业,收费名目也不一样:USS 收出品、成交与落札手续费,Recruit 收点击与应募费用,ZOZO 收委托贩卖手续费和广告费。但底层结构相同——不买断商品,收入随交易量增长,主要成本是人件费和系统,增长速度慢于收入。交易越多,单位交易分摊的固定成本越低,利润率就越高。
这个模型有明确的前提:平台必须让买卖两边都愿意来。USS 靠检查体制和远程竞拍扩大买家池,Indeed 靠数据与 AI 提高匹配精度,ZOZO 靠集客力让品牌接受费率。没有这种吸引力,手续费就收不上来,平台也就失去了定价权。
反过来,一旦平台自己买断商品,它就会重新承担价格与库存风险,利润率回到商品生意的水平。IDOM 从批发转向零售,并不是逃离撮合,而是在商品生意里寻找服务附加值;USS 的收购商客户被夹在中间,也正是因为他们在链条上承担了最重的价格风险。
撮合生意的价值,不在于“轻”,而在于它把“让买卖双方相遇并成交”变成了可以按次收费的基础设施。这件事做成了,费率高低才有讨论的意义。