

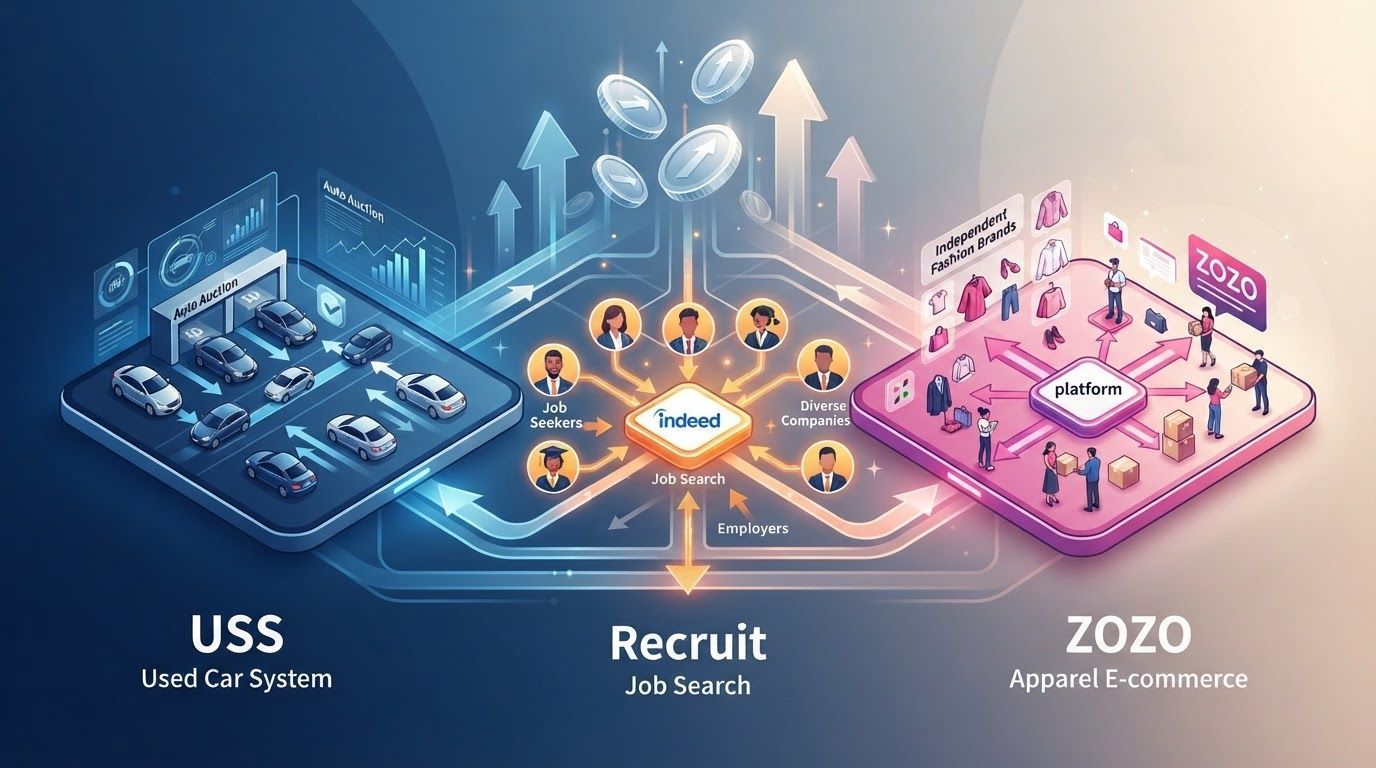
在庫を持たずに業界の利益の大半を握る——日本の3社に共通するマッチングモデル
中古車業界には、車両情報1件につき5,000円台、成約1台につき8,000円台、そして落札時にさらに1万3,000円台の手数料を取る会社がある。その営業利益率は5割前後だ。同じ中古車業界で、買取と販売を手がける上場企業の営業利益率は3〜4%にすぎない。
差を生むのは努力の量ではなく、立っている位置だ。一方は取引の仲介者であり、もう一方は商品の保有者である。本稿では三つの事例——中古車オークションのUSS、求人検索エンジンIndeedの親会社リクルートホールディングス、アパレルECのZOZOTOWNを運営するZOZO——を通して、マッチングというビジネスがなぜ儲かるのか、その条件はどこにあるのかを見ていく。
USS:中古車オークションを「料金所」にした
USSのビジネスは三つの手数料に分解できる。車を出品する側——多くは買取業者——は1台あたり5,702円の出品手数料を払う。オークションで成約すれば約8,830円の成約手数料がかかり、車を買う側——多くは販売業者——は落札時に13,350円の落札手数料を払う。1台の車が会場に入り持ち主を変えるまで、プラットフォームは複数の局面で料金を取る。
この料金体系が成立するのは、免許や資格があるからではない。売り手と買い手の双方が来たくなる仕組みがあるからだ。1980年創業のUSSは各社に検査員を配置し、徹底した検査体制で車両の状態を担保してきた。さらに早い段階から衛星放送とインターネットを使った遠隔入札を整備し、会員が会場に足を運ばなくても入札できるようにした。検査は「車が見えない」という不確実性を下げ、遠隔入札は買い手の裾野を広げ、出品台数の増加につながった。過去20年でUSSの市場シェアは約2割から4割へと拡大し、業界最大手となった。
規模はコスト構造を変える。2023年度、オークション事業はUSSの売上高の8割近くを占め、セグメント利益率は6割超。他の事業は約6%にとどまる。オークション事業の主なコストは人件費と設備の減価償却費であり、収入は成約台数とともに増えても、コストは同じ比率では増えにくい。同じ中古車業界でも、買取販売を中心とするネクステージの営業利益率は3.4%、カーリバを運営するIDOMは3.8%だ。USSが売っているのは車ではなく、車が持ち主を変えるための「通路」なのである。
差益で稼ぐ立場:卸売から小売へ
USSの顧客である中古車買取業者の立場は、ちょうど逆だ。消費者から車を買い取り、オークション会場で売る。稼ぎは買値と売値の差額である。車は自分のものになり、価格リスクも自分のものになる。買取競争が激しくなれば、差額は薄くなる。
そこで近年、買い取った車を消費者に直接売る小売へ移行する会社が増えている。小売では車両本体の粗利に加えて、保証や金融などの商品・サービスを上乗せできるため、利益の余地が大きい。カーリバを運営するIDOMはわかりやすい比較材料を提供している。2023年度、卸売1台あたりの粗利は1万円、小売1台あたりは41万円。台数はほぼ同じでありながら、粗利の約8割を小売が稼いでいる。同社の小売台数はすでに卸売を上回り、なお増え続けている。
この対比が示すのは、中古車業界内の利益率の差が「仲介業者かどうか」で決まるのではないということだ。商品を買い取るかどうか、在庫と価格のリスクを負うかどうか、そして商品以外のサービスを上乗せできるかどうかで決まる。USSが取るのは取引手数料であり、IDOMが稼ぐのは商品の差益とサービスによる付加価値である。両者のコスト構造と利益の弾力性はまったく異なる。
リクルート:求職をキーワード入札に変える
リクルートホールディングスのマッチング事業はもっと広い。人材領域のリクルートやタウンワーク、不動産のSUUMO、飲食店・美容室予約のホットペッパーも、需要側と供給側をつなぐプラットフォームだ。近年最も大きく貢献しているのは、2012年に買収した米国の求人検索エンジンIndeedである。
Indeedの仕組みはシンプルだ。求職者がキーワードと希望の勤務地を入力すると、企業が登録した求人情報に加えて、インターネット上から自動収集した求人ページも検索結果に並び、システムが最も適合する内容を表示する。企業は無料で求人を掲載できる。有料オプションを購入すれば求人の表示回数が増え、求職者の目に留まりやすくなる。求職者がクリックするたびに企業は課金され、クリック単価は企業の予算などに応じて自動入札で決まる。つまりリクルートは、「見られること」を一回ごとに値付けできる動作に分解しているのだ。
このモデルの前提は規模にある。Indeedの月間訪問者は世界で約3億5,000万人、日本国内でも2,200万人を超える。Indeedを中心とするHRテクノロジー事業は、2024年3月期にリクルートホールディングスの利益の6割近くを稼ぎ出した。それを支えるのはAI技術と、双方に蓄積されたデータだ。求職者と採用企業のデータが増えるほどマッチングの精度が上がり、採用プロセスは簡素化される。会社が掲げる目標は「ワンクリックで仕事探しを完結させる世界」である。
課金方法も場面に応じて変わりつつある。米国ではクリック課金に加え、求職者が実際に応募を開始した時点で課金する「応募開始型」の料金体系を導入した。日本では、一度の掲載でIndeed以外の求人サイトにも表示できる「Indeed PLUS」を導入している。同じマッチング能力を、クリック単位、応募単位、掲載範囲単位で値付けできるわけだ。同種のビジネスは他の領域にも広がっている。スキルシェアサービス(Crowdworks、Lancers、Coconala)は、文章作成やデータ入力といった低単価の案件から始まり、専門スキルを要する高単価の案件へと対象を広げてきた。
ZOZO:在庫に触れないアパレル百貨店
ZOZOは日本最大級のアパレルEC「ZOZOTOWN」を運営し、直近の営業利益率は約3割。競争の激しいアパレルECの中でこの数字は際立っているが、理由は同じく、同社がマッチングの位置に立っていることにある。
ZOZOTOWNの取扱高の8割近くは「委託販売」が占める。ブランドが商品をZOZOに預け、ZOZOが検品・採寸・撮影・入庫を担当してZOZOTOWNに並べる。ユーザーが注文するとZOZOが発送し、代金を回収する。ZOZOは「販売価格×手数料率」でブランドから委託販売手数料を受け取る。手数料率はブランドごとに異なり、一般的には3割から4割と言われる。この手数料はそのままZOZOの売上高に計上される。
鍵は「買い取らない」ことにある。倉庫にある商品はブランドのものであり、ZOZOは売れ残りの在庫リスクを負わない。一方でZOZOTOWNの集客力があるからこそ、ブランドは確実な販売量と引き換えに高い手数料を受け入れる。プラットフォームはブランドと消費者をマッチングさせ、商品の差益ではなく通路の利用料を取っているのである。
委託販売のほかにも、ZOZOは自社ブランド商品の製造販売とUSED商品の販売(二次流通)を手がけるが、伸びが大きいのは広告だ。ZOZOの広告事業はユーザーが検索した言葉に連動して、ブランドの中から関連性の高い商品を表示する。2018年度の売上高は14億円だったが、2023年度には97億円まで拡大した。ECの過程で蓄積された実際の販売データが広告を「リテールメディア」として成立させており、AmazonやTikTokもこの領域に力を入れている。
共通点と境界線
3社はまったく異なる業界にあり、手数料の名前も違う。USSは出品・成約・落札の手数料、リクルートはクリックと応募の費用、ZOZOは委託販売手数料と広告費を取る。しかし構造は同じだ。商品を買い取らず、収入は取引量とともに増え、主なコストは人件費とシステムであり、その増え方は収入より遅い。取引が増えるほど1件あたりに配分される固定費は下がり、利益率は高くなる。
このモデルには明確な前提がある。プラットフォームは売り手と買い手の双方に来てもらわなければならない。USSは検査体制と遠隔入札で買い手を増やし、IndeedはデータとAIでマッチング精度を高め、ZOZOは集客力でブランドに手数料率を受け入れさせている。この吸引力がなければ手数料は取れず、プラットフォームは価格を決める力も失う。
逆に、プラットフォームが自ら商品を買い取れば、価格と在庫のリスクを再び負うことになり、利益率は物販ビジネスの水準に戻る。IDOMが卸売から小売へ移ったのは、マッチングから逃げたのではなく、物販の中でサービスの付加価値を探した動きだ。USSの顧客である買取業者が挟まれているのも、彼らがチェーンの中で最も重い価格リスクを負っているからにほかならない。
マッチングビジネスの価値は「軽い」ことにあるのではなく、「売り手と買い手を出会わせ、成約させる」ことを1回ごとに課金できるインフラに変えた点にある。それができて初めて、手数料の高低を議論する意味が生まれる。