

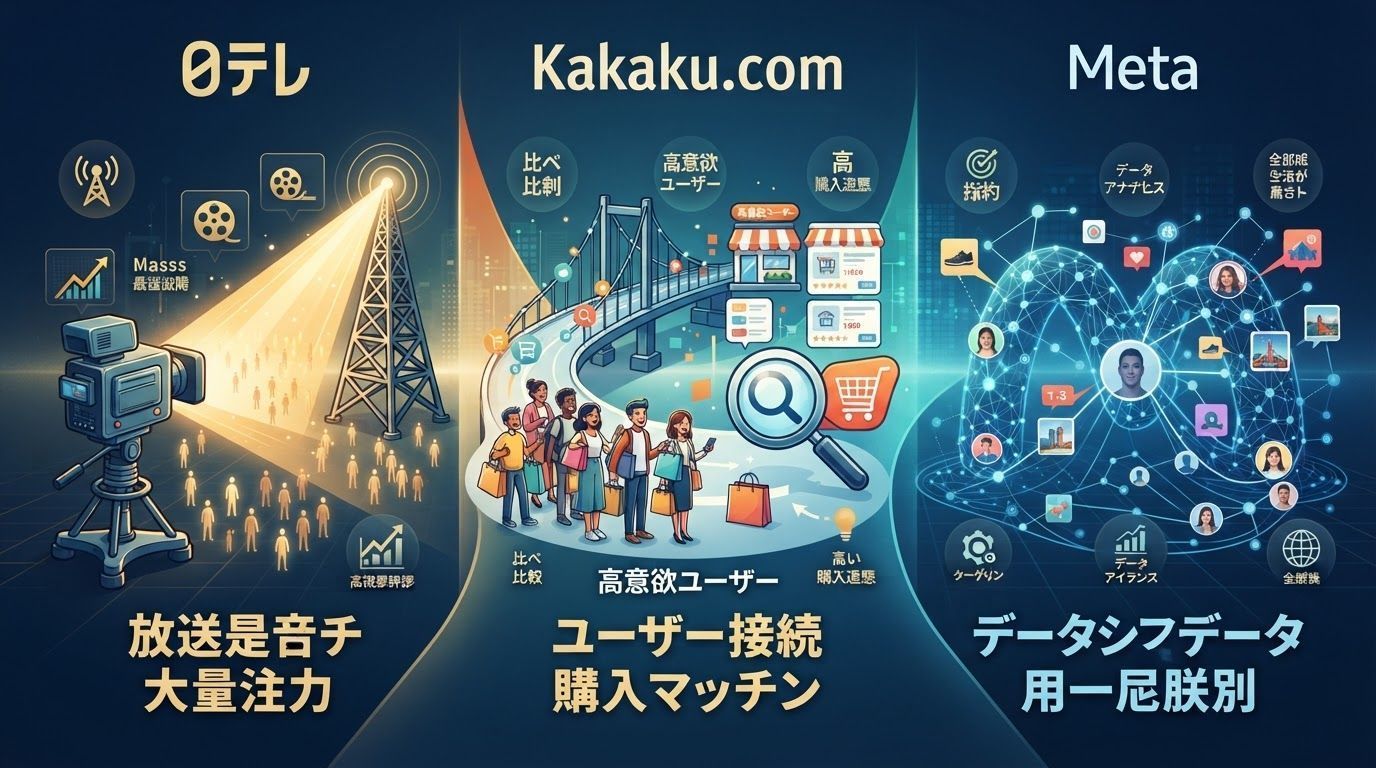
广告的三种卖法:日本电视台、Kakaku.com 与 Meta 各自在卖什么
三家看起来毫不相干的公司:一家日本的民营电视台,一家运营美食点评和比价网站的日本互联网公司,一家硅谷的社交平台。它们的共同点是,收入的八成上下都来自广告。
但“靠广告赚钱”并不是一种生意,而是很多种。广告主付钱买的从来不是“广告”本身,而是某一种稀缺资源:被看到的时间、购买前的决策时刻,或者对具体人群的判断力。日本电视台控股、Kakaku.com 和 Meta 恰好代表了这三种卖法,也各自承担着这种卖法的代价。
一、日本电视台:卖的是“被看到的时间”
日本民营电视(NHK 除外)的商业模式几句话就能说清:电视台把广告时段卖给赞助商,赞助商在节目里播出广告(CM),观众因此可以免费看节目。在日本电视台控股的财报里,核心的电视放送业务约八成销售额来自广告,广告就是这家公司的现金牛。
CM 并不是笼统的一种库存,它至少分成三类,规则完全不同。
第一类是时段广告(タイム広告),也就是节目赞助广告。赞助商提供某个具体节目,广告在该节目内部的 CM 时段播出,节目开头和结尾会出现“节目提供”的字样。最小投放单位是 30 秒,基本以 6 个月为期。它的卖点是可以挑节目:想触达年轻人就选年轻人看的节目,想触达女性就选女性向节目;节目本身的形象,也会反过来作用到企业和商品的形象上。
第二类是插播广告(スポット広告),与节目内容无关,插在节目与节目之间的固定时段,最小单位 15 秒。它比时段广告灵活,购买期间可以自由设定,商品促销期只买短期投放也行。
第三类是数字广告。随着 TVer 这类回看和配信服务普及,电视台也开始在线上配信节目时卖广告。这部分规模还很小,但在赞助商远离电视、时段广告和插播广告收入都难增长的背景下,它是唯一在成长的一块。
日视的广告收入结构很能说明问题:总额 2261 亿日元,其中赞助枠 1141 亿、时段广告 1051 亿、数字广告只有 69 亿。也就是说,这家公司今天仍然靠传统电视时段吃饭,新业务还只是零头。
而传统电视时段的定价锚是收视率。广告主买的是“有多少人、在什么时段看”,所以收视率越高,时段越值钱。日本四大民营电视台里,日视在个人收视率高的时段最多,销售额也明显更高;再加上人件费控制得好,它在利润上也处于“一家独赢”的位置。
这段顺境里也藏着问题:广告收入与收视率绑得越紧,收视率流失时就越难补。数字广告那 69 亿日元,既是增长点,也是这个结构性弱点的注脚。
二、Kakaku.com:卖的是“买之前的那个瞬间”
Kakaku.com(カカクコム)运营两个大站点。一个是美食点评网站食べログ(Tabelog),日本几乎所有的餐饮店都能在上面找到,消费者提交的口碑评价经过它自己的算法打分后展示。另一个是比价网站価格.com,覆盖各种商品和服务,不只是看评价,还能横向比较,是一个购买支援网站。
食べログ 约一半销售额来自广告。餐厅登载免费,但成为付费会员后,可以在搜索结果里排到更前面。価格.com 则做广告展示和“記事広告”——和企业合作,用文章形式介绍商品与特点。两边本质上都是让餐厅和企业向网站用户做广告。
这套生意的利润率很高。公司不披露分部门的详细利润,但 2024 年 3 月期的营业利润率达到 38.5%。原因不难理解:用户带着明确的购买或消费意图来到网站,广告不是在打扰他们,而是接住了他们下一步的动作。
Kakaku.com 也在把这种“意图”直接变现,也就是匹配(matching)模式。食べログ 上线了网络预约:用户看完评价可以直接订位,餐厅按到店人数付预约手续费,午餐每人 100 日元、晚餐每人 200 日元。餐厅不需要成为付费会员就能开始用,门槛低,导入的店数因此增加,2024 年 3 月期这项业务做到 116 亿日元。価格.com 则把正在考虑购买某件商品或服务的用户导流到电商网站和企业站点,按成交收取手续费。
不过这家公司并非没有压力。它一直想培养第三根支柱——招聘信息。这块业务谈不上顺利:疫情前营业利润率曾轻松超过 40%,疫情后外食需求下滑、半导体短缺又让家电等新品减少,公司虽然没有跌进赤字,业绩仍然吃紧。现在它把希望更多押在“求人ボックス”上,这是一个能一键搜索各类招聘信息的人才服务,增长速度比 食べログ 和 価格.com 都快。
换句话说,Kakaku.com 的广告模式建立在“消费决策”上:吃饭、买东西、找工作。前两个场景它已经卡住了位置,第三个还在爬坡。
三、Meta:卖的是“你是谁、你会做什么”
Meta 是广告模型最纯粹的样子。公司 2004 年成立,最初只向学生开放 Facebook;2006 年面向公众开放后,迅速成为全球性社交网络;2007 年开始做广告。用户在 Facebook 上发帖、分享、浏览、建立关系,这些都不收费——支撑免费服务的就是广告。
Meta 真正把广告变成机器的关键一步,是让广告主能“按人”买。2012 年起,Facebook 开始在信息流里插入“premium”广告;用户注册时填写的年龄、性别等属性,加上浏览行为和点赞记录,全部沉淀成行为履历,广告主因此可以按画像定向投放。
接着是 Instagram。2012 年,在 Instagram 几乎还没有收入的时候,Meta 用约 10 亿美元买下它,把 Facebook 的广告经验直接搬了过去。今天 Facebook 月活约 30 亿人,Instagram 超过 10 亿人。凭借这个用户规模,Meta 向企业提供图片、视频等广告方案,一年做出约 1300 亿美元的广告收入。
这里的“库存”不是时段,也不是搜索关键词,而是人和人的行为。它的规模效应极强:用户越多,画像越准,广告主越愿意来;广告主越多,变现效率越高。但同一套逻辑也带来了最难处理的问题。
四、三种硬通货,三种代价
把三家公司放在一起看,广告生意的差别就清楚了:
- 日本电视台卖的是注意力,定价靠收视率。它的优势是覆盖面广、形象塑造强,弱点是增长几乎完全取决于还有多少人按时坐在电视机前。
- Kakaku.com 卖的是购买意图,定价靠“离成交有多近”。它的优势是利润率高、广告与用户动作天然一致,弱点是高度依赖消费景气,外食和家电一打喷嚏,它就感冒。
- Meta 卖的是用户画像和行为预测,定价靠定向的精度和规模。它的优势是近乎无限的库存和全球触达,弱点是影响力越大,审核、诈骗和信息安全的责任越重。
最后一点在日本的案例很具体。Meta 上出现过大量冒用知名企业家名义的诈骗广告,前泽友作、堀江贵文等人都被仿冒过,投资诈骗的受害案例接连出现。2024 年,前泽友作提起诉讼,要求 Meta 停止刊载相关广告。社交网络已经成为高速运转的信息基础设施,但“成长”和“扭曲”是同时发生的:广告审核怎么改、平台该承担多大的社会责任,已经不只是商业问题。
三家公司的故事说明,广告模式从来不只是一句“靠流量变现”。它真正的差别在于:你把什么变成可出售的东西,以及当那样东西变少、变贵,或者开始伤害用户时,你有没有第二条路。日本电视台的答案是数字广告,Kakaku.com 的答案是招聘和匹配,Meta 的答案是更大的规模——而这三条路,都还在被验证。