

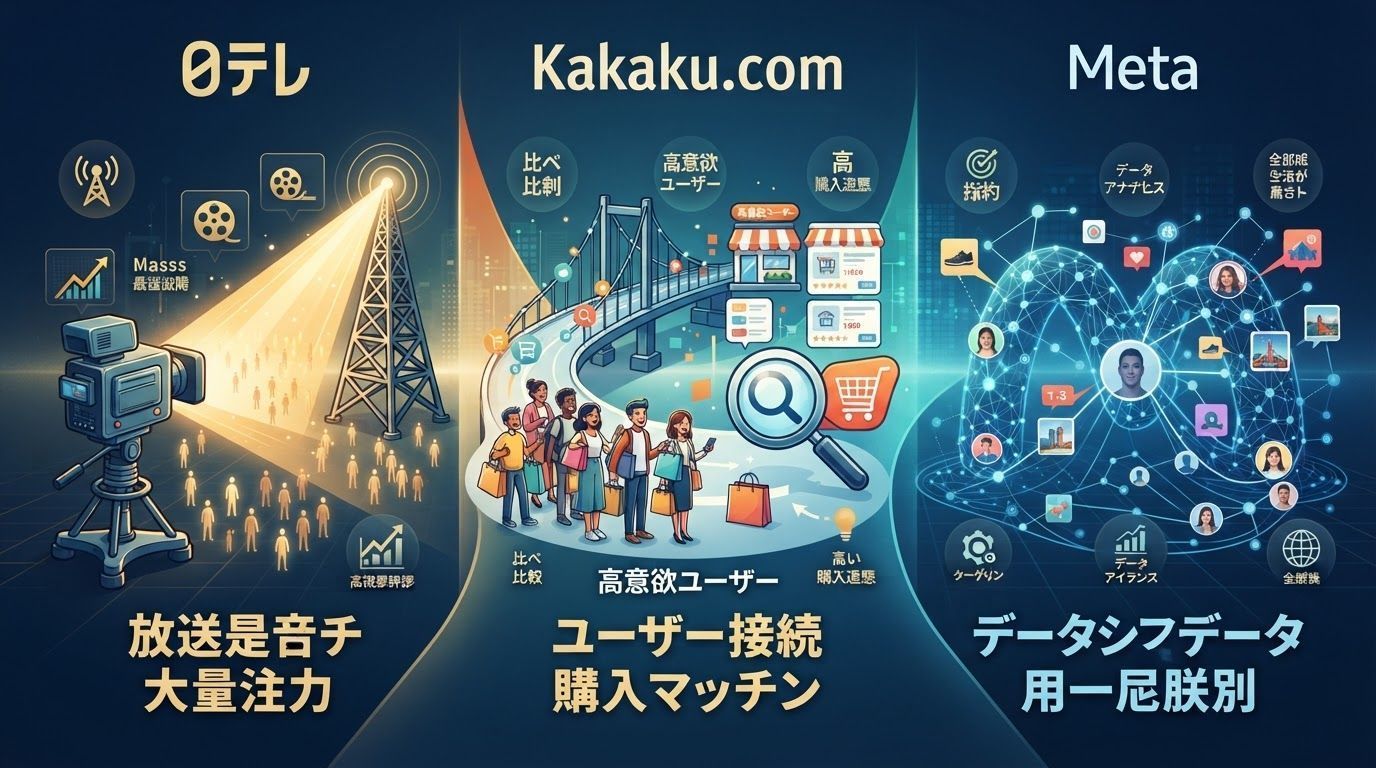
広告の三つの売り方:日本テレビ、カカクコム、Meta は何を売っているのか
一見何の関係もない三社。日本の民間テレビ局、グルメレビューと価格比較サイトを運営する日本のインターネット企業、そしてシリコンバレーのソーシャルプラットフォーム。共通点は、売上の八割前後を広告が占めていることです。
しかし「広告で稼ぐ」はひとつのビジネスではありません。広告主が金を払って買うのは「広告」そのものではなく、何らかの希少な資源です。見られる時間、購入前の決断の瞬間、あるいは特定の人々を見抜く力。日本テレビホールディングス、カカクコム、Meta はこの三つの売り方を代表しており、それぞれの売り方ならではの代償も負っています。
一、日本テレビ:売っているのは「見られる時間」
日本の民間テレビ(NHK を除く)のビジネスモデルは数行で説明できます。テレビ局が広告枠をスポンサーに販売し、スポンサーが番組内でコマーシャル(CM)を流し、視聴者はそのおかげで番組を無料で楽しめます。日本テレビホールディングスの決算を見ると、中核のテレビ放送事業は売上の約八割が広告収入で、広告はこの会社のドル箱です。
CM はひとくくりにできる在庫ではなく、少なくとも三種類あり、ルールもそれぞれ異なります。
第一はタイム広告です。スポンサーが特定の番組を提供し、その番組内の CM 枠で広告を流します。番組の最初と最後には「番組提供」としてスポンサー名が表示されます。最小単位は 30 秒で、期間は 6 か月が基本です。売りは番組を選べること。若者に届けたいなら若者向けの番組、女性に届けたいなら女性向けの番組を選べますし、番組のイメージが企業や商品のイメージにも反映されます。
第二はスポット広告です。番組の内容とは関係なく、番組と番組の間の決まった時間に挿入される CM で、最小単位は 15 秒です。タイム広告より柔軟で、購入期間を自由に設定できます。商品のキャンペーン期間だけ短く枠を買う、といったことも可能です。
第三はデジタル広告です。TVer のような見逃し配信や配信サービスが広がるにつれ、テレビ局もオンライン配信時に広告を売るようになりました。規模はまだ小さいですが、スポンサーがテレビから離れ、タイム広告もスポット広告も伸びにくくなる中で、唯一成長している分野です。
日テレの広告売上の内訳はわかりやすいです。総額 2261 億円のうち、スポンサー枠が 1141 億円、タイム広告が 1051 億円、デジタル広告はわずか 69 億円です。つまりこの会社は今も従来のテレビ枠で食べており、新しい事業はまだ端数にすぎません。
従来のテレビ枠の値付けの基準は視聴率です。広告主が買うのは「何人が、どの時間帯に見るか」なので、視聴率が高ければ高いほど枠は高く売れます。民放四社の中でも、日テレは個人視聴率の高い時間帯が最も多く、売上も明らかに高いです。人件費の管理もうまく、利益面でも「一人勝ち」の状態にあります。
この順風の中に問題も隠れています。広告収入が視聴率に強く結びつくほど、視聴率が落ちたときに埋め合わせが難しくなります。デジタル広告の 69 億円は成長点であると同時に、この構造的な弱さを物語る数字でもあります。
二、カカクコム:売っているのは「買う前の一瞬」
カカクコムは二つの大きなサイトを運営しています。ひとつはグルメレビューサイトの「食べログ」。日本中のほとんどすべての飲食店が掲載されており、消費者が投稿した口コミを独自のアルゴリズムで採点して表示します。もうひとつは価格比較サイトの「価格.com」。さまざまな商品やサービスを扱い、口コミを見るだけでなく横並びで比較できる、購買支援サイトです。
食べログは売上の約半分を広告モデルで稼いでいます。飲食店の掲載は無料ですが、有料会員になると検索時に上位に表示されます。価格.com では広告表示や「記事広告」を行っています。記事広告は企業とタイアップし、商品とその特徴を文章で紹介するものです。どちらも、飲食店や企業がサイトの利用者にアピールする仕組みです。
このビジネスの利益率は高くなっています。会社は部門別の詳細な利益を開示していませんが、2024 年 3 月期の営業利益率は 38.5% に達しました。理由はわかりやすいです。ユーザーは明確な購買・消費の意思を持ってサイトに来ており、広告は邪魔をするのではなく、その次の行動を受け止めるからです。
カカクコムはこの「意思」を直接マネタイズするマッチングモデルも展開しています。食べログはネット予約を始めました。口コミを見たユーザーがそのまま店を予約でき、飲食店は来店人数に応じて予約手数料を払います。ランチは一人 100 円、ディナーは一人 200 円です。飲食店は有料会員にならなくても始められるため参入のハードルが低く、導入店舗数は増加しました。2024 年 3 月期にはこの事業で 116 億円を売り上げています。価格.com は、商品やサービスの購入を検討しているユーザーを EC サイトや企業のサイトへ送り、成約に応じて手数料を得ています。
ただし、この会社にも圧力はあります。以前から第三の柱として求人情報の育成を進めてきましたが、この分野は順調とは言えません。コロナ前の営業利益率は 40% を軽く超えていましたが、コロナ後に外食需要が落ち込み、半導体不足で家電などの新商品も減りました。赤字には転落しなかったものの、業績は苦戦しました。今は、各種の求人情報を一括検索できる人材サービス「求人ボックス」に期待を寄せており、その成長スピードは食べログや価格.com を上回っています。
言い換えれば、カカクコムの広告モデルは「消費の決断」に立脚しています。食事、買い物、仕事探し。最初の二つではすでにポジションを押さえ、三つ目はまだ登り坂です。
三、Meta:売っているのは「あなたが誰で、何をするか」
Meta は広告モデルが最も純粋な形で現れている会社です。2004 年に設立され、当初は学生に限定して Facebook を開放していました。2006 年に一般開放されると、瞬く間に世界的なソーシャルネットワークになりました。広告事業を始めたのは 2007 年です。ユーザーは Facebook で投稿し、共有し、閲覧し、関係を築きます。これらは無料で、その無料サービスを支えているのが広告です。
Meta が広告を機械に変えた決定的な一歩は、広告主が「人単位」で買えるようにしたことです。2012 年から、Facebook はニュースフィード内に「プレミアム」広告を表示し始めました。登録時に入力する年齢や性別などの属性に、閲覧行動や「いいね」の履歴が加わり、それらがすべて行動履歴として蓄積されます。広告主はそれをもとにターゲット広告を配信できるようになりました。
次が Instagram です。2012 年、まだほとんど売上がなかった Instagram を、Meta は約 10 億ドルで買収し、Facebook の広告ノウハウをそのまま注ぎ込みました。現在、Facebook の月間利用者数は約 30 億人、Instagram は 10 億人を超えます。この規模を武器に、Meta は画像や動画などの広告ソリューションを企業に提供し、年間約 1300 億ドルの広告収入を稼いでいます。
ここでの「在庫」は時間帯でも検索キーワードでもなく、人と人の行動です。規模の経済が極めて強く働きます。ユーザーが増えるほどプロファイルは精緻になり、広告主はより集まり、広告主が増えるほど収益化の効率は上がります。しかし、同じ論理が最も厄介な問題も連れてきます。
四、三つの基軸通貨、三つの代償
三社を並べると、広告ビジネスの違いがはっきりします。
- 日本テレビが売るのは注意力で、値付けは視聴率に依存します。強みは広いリーチとイメージ形成力、弱みは、何人が時間通りにテレビの前に座っているかに成長がほぼ完全に左右されることです。
- カカクコムが売るのは購買意欲で、値付けは「成約までの距離」に依存します。強みは高い利益率と、広告とユーザーの行動が自然に一致していることです。弱みは消費景気への依存度が高く、外食や家電が不振になればすぐ影響を受けることです。
- Meta が売るのはユーザープロファイルと行動予測で、値付けはターゲティングの精度と規模に依存します。強みは事実上無限の在庫とグローバルなリーチ、弱みは影響力が大きくなるほど、審査、詐欺、情報の安全に対する責任が重くなることです。
最後の点は日本での事例が具体的です。Meta 上では著名起業家の名前をかたる詐欺広告が数多く出回り、前澤友作氏や堀江貴文氏らがなりすましの対象になりました。投資詐欺の被害事例も相次いでいます。2024 年には前澤氏が、関連広告の掲載停止を求めて Meta を提訴しました。ソーシャルネットワークは高速で回る情報インフラになりましたが、「成長」と「歪み」は同時に起きています。広告審査をどう改めるのか、プラットフォームが負うべき社会的責任はどこまでなのか。それはもはや商業だけの問題ではありません。
三社の話が示すのは、広告モデルは「流量をマネタイズする」という一言では済まないということです。本当の違いは、何を売り物に変えるのか、そしてそれが減り、高くなり、あるいはユーザーを傷つけ始めたときに、第二の道があるかどうかにあります。日本テレビの答えはデジタル広告、カカクコムの答えは求人とマッチング、Meta の答えはさらなる規模——そしてその三つの道は、まだ検証の途中にあります。