

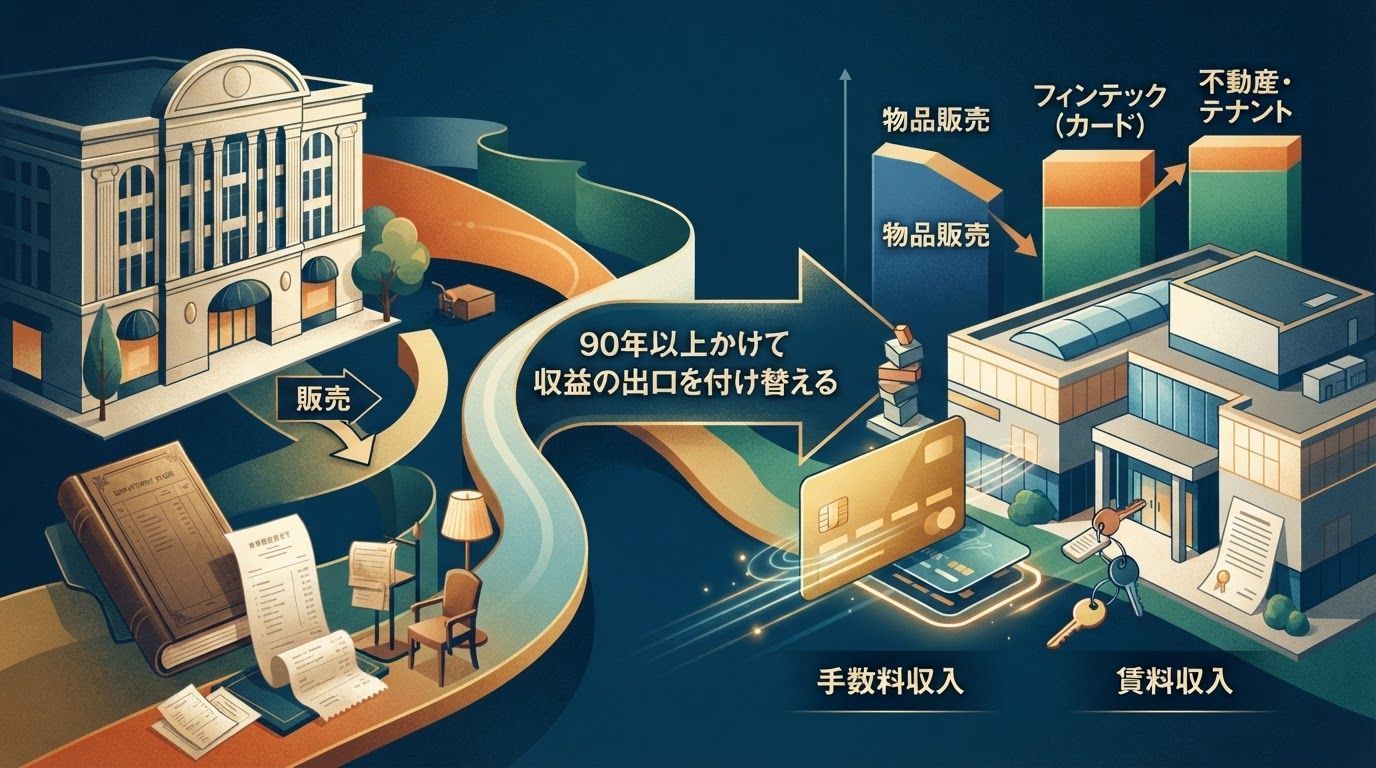
丸井集团:不再只靠卖货,靠手续费和房租赚钱
先看结论:它把同一份信用卖给了两类人
丸井集团(丸井グループ)常被当成一家百货公司,但它现在的主要利润已经不完全来自把商品卖给顾客。它一边发行 EPOS 信用卡,向加盟店和持卡人收取手续费;一边把门店空间租给租户,按月收租金。金融和不动产看起来是两门生意,底层却是同一份资产:几十年积累的信用数据,以及顾客愿意一再回到丸井门店的理由。
丸井集团由两块业务组成:以信用卡为主体的金融业务,和在「丸井」「modi」等商业设施里展开的零售业务。金融业务决定赚钱的深度,零售业务制造与顾客接触的场。看懂这两块如何互相供养,就看懂了这家公司。
金融引擎:从刷卡手续费里赚钱
EPOS 卡是一张典型的双边市场卡片。丸井向消费者发卡,消费者在加盟店刷卡消费,丸井向加盟店收取手续费;持卡人若选择分期或循环付款,丸井还能从信用本身获得利息与手续费。它不必自己生产商品,只需要让更多人愿意办卡,并且把这张卡当成主卡。 2
「取扱高 4 兆日元」等于营业收入吗? 2 不等于。取扱高是通过卡片结算的金额,不是丸井自己的营业收入。丸井赚的是加盟店手续费,以及持卡人分期、循环付款带来的利息和手续费。把取扱高当成销售额,会严重高估它的零售规模。
讲者给出的卡片年取扱高(结算额)超过 4 兆日元。丸井集团 2025 年 7 月公布的数据显示,EPOS 卡会员超过 800 万人。结算规模到了这个量级,即使手续费率不高,收入也能达到千亿日元规模。卡片业务前期投入重、边际成本低,规模越大越划算。 2
会员结构偏年轻,三十代以下占比很高。年轻顾客消费意愿强,但收入不稳定,按常理属于坏账高风险人群。丸井的做法是根据积累的消费与还款数据,按还款表现逐步提高额度:按时还款的人慢慢获得更高额度,风险较高的人则停留在较小额度。这样既能吃到年轻客群的成长,又把坏账损失压在较低水平。 2
零售引擎:从「卖出去」到「租出去」
过去丸井和百货店一样,采用「消化仕入れ」模式:商品卖出去之后才与供应商结算,库存风险主要留在供应商一侧,丸井赚的是卖场运营和销售差价。这个模式高度依赖来店人数和天气;再叠加少子高龄化和电商分流,靠不断开大店来增长越来越难。
2014 年前后,丸井开始把与租户的合同从消化仕入れ改为定期借家契约(固定期限租赁),收入来源也从「卖出去多少」变成「每月固定租金」。公司 2015 年上半期的决算说明资料显示,当时定借化率约为 10%,计划到 2018 年度把对象区画全部切换。租金收入的好处是现金流可预测:即使某个月销售不好,房租照收。 4
换合同只是第一步,更关键的是把铺位租给谁。丸井近年积极引进餐饮、活动、服务类等「非物贩」租户,降低对服装品类的依赖。它目前在日本以首都圈和大城市为中心运营 21 家「丸井」「modi」商业设施。对租户来说,丸井提供的是位置、客流和信用卡会员;对丸井来说,租户提供的是固定租金和新的来店理由。 3
固定租金更稳,那风险去了哪里? 风险没有消失,而是从「库存和天气」转移到了「招商和空置」。如果商场无法持续吸引足够好的租户,固定租金也收不上来;定期借家合同到期后没有新租户,空置期同样会侵蚀收益。所以租金模式真正的能力,不是收租,而是持续把铺位填满,并让租户觉得值得付这个租金。
九十多年里,收费出口换了四次
丸井 1931 年创业时做的是家具月赋贩卖:把当时昂贵的家具赊给顾客,再让顾客按月分期还款。这其实就是「零售 + 消费信贷」的原型。1960 年,公司把「月赋」改称「信用(クレジット)」,并发行了日本第一张信用卡。 1
1970 年代,日本经济高速增长、国民收入上升,家具和家电等耐久消费品的信贷需求逐渐见顶。丸井没有继续守着家具,而是转向正在增长的时尚品类,把目标客群收缩到年轻人,做成了「年轻人的丸井」。这次转向说明,它卖的从来不是某一类商品,而是某一代人的消费方式。 1
2006 年,丸井把原本只能在自家门店使用的 House Card 升级为带 VISA 的 EPOS 卡,卡片从此可以在全世界使用。这一步把「丸井的会员」变成了可以走出去的支付工具,也为后来金融业务成为增长主轴打下基础。 1
收入出口是这样一步步换的
把各个转折点排在一起会发现,变的是商品、合同和顾客接触点,不变的是底下那层信用关系。
flowchart LR
    a["1931 家具月赋"] --> b["1960 日本首张信用卡"]
    b --> c["1970s 转向年轻时尚"]
    c --> d["2006 EPOS + VISA"]
    d --> e["2010s 定期借家与租金"]
    e --> f["金融与零售双引擎"]
真正不变的,是把信用变成可收费的资产
把几次转向放在一起看,会发现它们都在做同一件事:把「信用」变成可以收费的资产。月赋时代,信用是让顾客买得起家具的分期合同;信用卡时代,信用是支付网络里的手续费;租金时代,信用是租户相信这个场能带来客流。丸井官方把这种积累称为「信用の共創」(信用的共创),并把它放在公司价值观的最底层。 1 2
三种收入模型
| 模型 | 收入来源 | 风险落在谁身上 | 增长的天花板 |
|---|---|---|---|
| 月赋贩卖(1931–1960年代) | 分期利息与销售毛利 | 丸井(顾客违约) | 耐久消费品的普及速度 |
| 消化仕入れ(百货店型) | 销售分成与卖场运营 | 供应商(库存)、丸井(客流) | 来店人数与天气 |
| 定期借家 + 金融(现在) | 固定租金、刷卡手续费、循环与分期利息 | 丸井(招商与授信) | 会员规模与租户质量 |
这套模式不是没有代价。第一,租金收入越稳定,对招商能力的要求越高;商场一旦失去吸引力,固定租金就会变成空置成本。第二,信用卡业务吃的是年轻客群,而年轻客群收入波动大,经济下行时坏账会上升。第三,手续费和利息都建立在消费之上,如果日本消费长期低迷,金融业务的增长也会放慢。丸井能做的,是用数据把风险定价做得更细,而不是消除风险。
给做产品的人:先找信任,再找收费出口
- 先问「自己真正拥有的是什么」,再问「它还能卖给谁」。丸井拥有的是信用数据和顾客关系,不是家具或服装。
- 收入模型要跟着外部条件换。耐久消费品信贷需求下降时,它换品类;百货店模式失效时,它换合同形式。
- 稳定收入不等于低风险。固定租金把波动从收入端挪到了招商端,运营能力必须同步升级。
- 年轻客群不是只能做高风险生意。用还款数据动态调整额度,可以把「高风险」拆成「可定价的风险」。
从家具月赋到 EPOS 卡,再到固定租金的商业设施,丸井集团跨越九十多年的几次转身,看起来像不断换行业,实际上一直在做同一门生意:先建立信任,再为信任找到一个可以按月收费的出口。对今天做产品的人来说,这或许比「多元化」三个字更值得借鉴。