

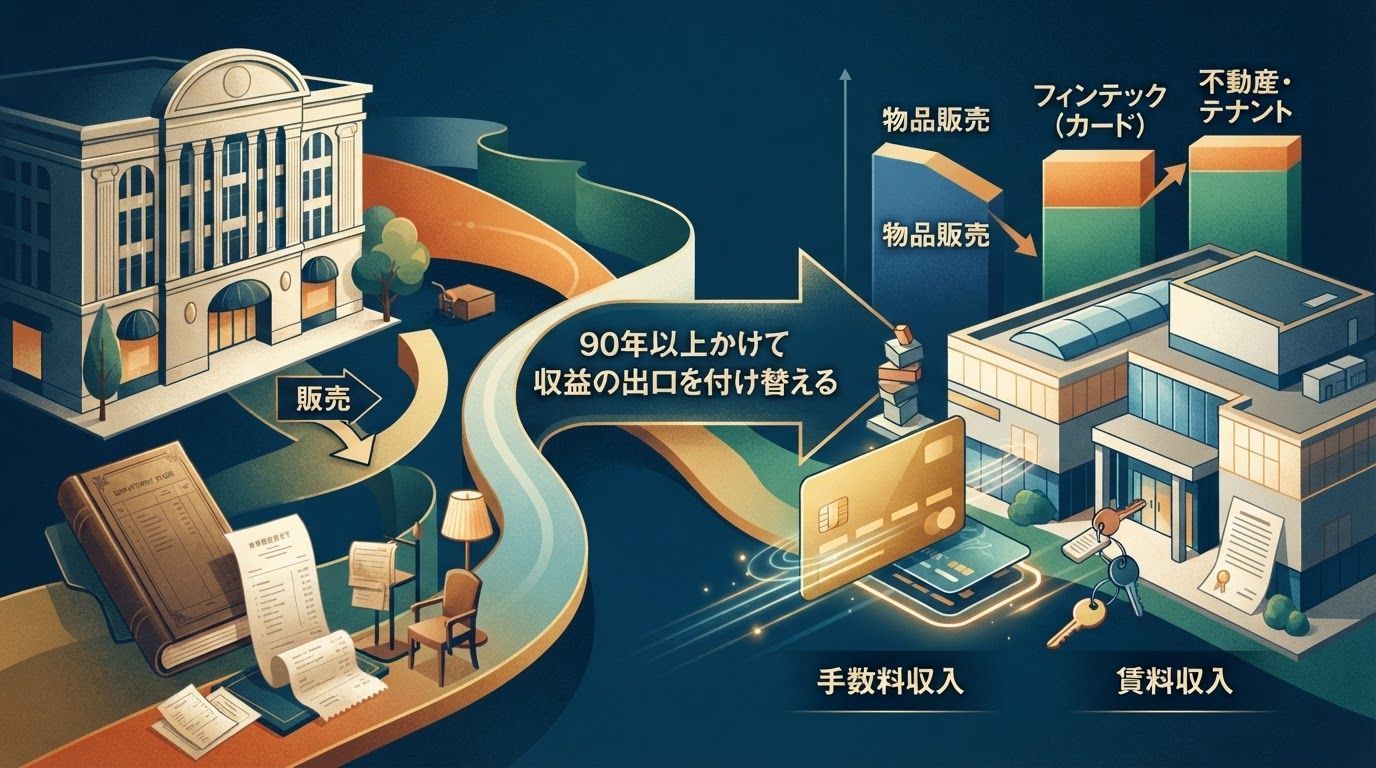
丸井グループは「モノを売るだけ」の会社をやめ、手数料と賃料で稼ぐ
結論から:同じ信用を二種類の相手に売っている
丸井グループは百貨店と見られがちだが、いま利益の柱は商品を売ることだけではない。エポスカードを発行して加盟店と会員から手数料を受け取り、同時に店舗の空間をテナントに貸して毎月の賃料を得ている。金融と不動産という別々の商売に見えるが、根っこにあるのは同じ資産だ。長年の与信データと、顧客が丸井に戻ってくる理由である。
丸井グループの事業は二つに分かれる。クレジットカードを中心としたフィンテック事業と、「マルイ」「モディ」などの商業施設で展開する小売事業だ。金融が収益の深さをつくり、小売が顧客との接点を生む。この二つがどう互いを支えているかを見ると、会社の全体像がつかめる。
金融エンジン:決済手数料から稼ぐ
エポスカードは典型的な両面市場のカードだ。消費者にカードを発行し、加盟店で使ってもらう。丸井は加盟店から手数料を受け取り、利用者が分割払いやリボ払いを選べば、信用そのものからも利息と手数料を得る。自分で商品をつくる必要はなく、より多くの人に申し込まれ、メインカードとして使われることが収益につながる。 2
「取扱高4兆円」は売上高ではない? 2 その通りだ。取扱高はカードで決済された金額であり、丸井自身の売上高ではない。丸井が得るのは加盟店手数料と、利用者の分割・リボ払いに伴う手数料だ。取扱高と売上高を混同すると、小売事業の規模を大きく見積もってしまう。
講演で示されたカード取扱高は4兆円を超える。丸井グループが2025年7月に公表したエポスカードの会員数は800万人超だ。決済額がここまで大きくなると、手数料率が低くても収益は千億円規模に達しうる。カード事業は初期投資が重く、一件あたりの追加コストは軽い。だから規模が効いてくる。 2
会員構成は三十代以下が中心で、若い層の比率が高い。若年層は消費意欲が旺盛な一方、収入が安定せず、一般には貸倒れリスクが高い。丸井は蓄積した利用・返済データをもとに、返済実績に応じて利用枠を段階的に引き上げる。きちんと返す人は枠が広がり、リスクの高い人は小さな枠にとどまる。若い客層を取り込みながら、貸倒れを低く抑える仕組みだ。 2
小売エンジン:「売る」から「貸す」へ
かつての丸井は百貨店と同じく「消化仕入れ」で運営していた。商品が売れてから仕入先と精算する方式で、在庫リスクは主に仕入先が負い、丸井は売場の運営と販売差益を得る。このモデルは来店者数と天候に左右されやすい。さらに少子高齢化とネット通販の拡大で、大型店を増やして成長する道は細くなっていった。
2014年ごろから、丸井はテナントとの契約を消化仕入れから定期借家契約に切り替え、収益を「売れた分」から「毎月の固定賃料」へ移した。2015年上半期の決算説明資料では、定借化率は約10%、2018年度までに対象区画をすべて切り替える計画が示されている。賃料収入の利点は現金収入の予測しやすさだ。売上が落ちた月でも家賃は入る。 4
契約方式を変えるだけでは足りない。もっと重要なのは、その区画に誰を入れるかだ。丸井は近年、飲食店やイベント、サービス系など物販以外のテナントを積極的に誘致し、アパレルへの依存を下げてきた。現在は首都圏と大都市を中心に「マルイ」「モディ」21店舗を運営する。テナント側にとっては立地・集客・カード会員が価値で、丸井側にとっては固定賃料と新しい来店理由が手に入る。 3
固定賃料は安定というが、リスクはどこへ移った? リスクが消えたわけではない。在庫と天候から、テナント誘致と空室へ移ったのだ。魅力的なテナントを集められなければ、固定賃料は入らない。定期借家の契約が切れて次の入居者が決まらなければ、空室期間が収益を削る。賃料モデルの本当の能力は、家賃を取ることではなく、区画を埋め続け、テナントがその家賃を払う価値があると納得させることにある。
90年余りで、収益の出口は何度も変わった
丸井が1931年に創業したときの商売は、家具の月賦販売だった。当時は高価だった家具をいったん顧客に売り、代金を毎月分割で返してもらう。小売と消費者信用を組み合わせた原型だ。1960年には「月賦」を「クレジット」に改称し、日本で初めてクレジットカードを発行した。 1
1970年代、高度経済成長が進んで国民所得が上がると、家具や家電といった耐久消費財のクレジット需要は頭打ちになっていった。丸井は家具に留まらず、伸びていたファッションへ軸足を移し、対象を若者に絞って「ヤングの丸井」をつくった。この転換は、同社が売っていたのが商品ではなく、ある世代の消費のしかただったことを示している。 1
2006年、丸井は自社店舗でしか使えなかったハウスカードを、VISA付きのエポスカードへ進化させた。カードは世界中で使えるようになり、「丸井の会員」は外へ出ていける決済手段になった。これが後の金融事業の成長につながる布石となる。 1
収益の出口はこう移ってきた
創業から現在までの転換点を並べると、商品、契約、顧客接点と、収益の出口だけが変わってきたことが分かる。信用を軸にした事業の骨格は続いている。
flowchart LR
    a["1931 家具の月賦販売"] --> b["1960 日本初のクレジットカード"]
    b --> c["1970年代 ヤング向けファッションへ"]
    c --> d["2006 エポスカード×VISA"]
    d --> e["2010年代 定期借家・賃料収入"]
    e --> f["金融と小売の二本柱"]
変わらないのは、信用を課金できる資産にすること
何度も方向転換しているように見えて、やっていることは一貫している。信用を、課金できる資産に変えてきたのだ。月賦の時代、信用は家具を買えるようにする分割契約だった。カードの時代、信用は決済網の手数料になった。賃料の時代、信用はテナントが「この場所なら客が来る」と信じる根拠になる。丸井はこれを「信用の共創」と呼び、会社の土台に置いている。 1 2
三つの収益モデル
| モデル | 収益の源泉 | リスクを負うのは誰か | 成長の上限を決めるもの |
|---|---|---|---|
| 月賦販売(1931〜1960年代) | 分割の利息と販売差益 | 丸井(顧客の債務不履行) | 耐久消費財の普及スピード |
| 消化仕入れ(百貨店型) | 販売分の取り分と売場運営 | 仕入先(在庫)、丸井(来店者数) | 来店者数と天候 |
| 定期借家+金融(現在) | 固定賃料、決済手数料、リボ・分割の利息 | 丸井(テナント誘致と与信) | 会員規模とテナントの質 |
このモデルにも代償がある。第一に、賃料収入が安定するほど、テナント誘致の力が問われる。魅力を失えば、固定賃料は空室コストに変わる。第二に、カード事業は若年層に支えられている。若年層は収入の変動が大きく、景気が悪化すれば貸倒れが増える。第三に、手数料も利息も消費の上に成り立つ。日本の消費が長期に低迷すれば、金融事業の成長も鈍る。丸井にできるのは、データでリスクをより細かく値付けすることで、リスクをなくすことではない。
プロダクトをつくる人へ:信頼を探し、課金の出口を探す
- 「自分が本当に持っているものは何か」を先に問い、「それを他に誰へ売れるか」を考える。丸井が持っていたのは家具でも服でもなく、与信データと顧客との関係だった。
- 収益モデルは外部環境に合わせて付け替える。耐久消費財の需要が縮めば品ぞろえを変え、百貨店型が通用しなくなれば契約の形を変えた。
- 安定収入は低リスクを意味しない。固定賃料は変動を収益からテナント誘致へ移しただけで、運営能力はむしろ重くなる。
- 若い客層はハイリスクな商売と決まっているわけではない。返済データで枠を動かせば、「高いリスク」を「値付けできるリスク」に分解できる。
家具の月賦からエポスカード、そして固定賃料の商業施設へ。90年以上にわたる丸井グループの転換は、業種を変えてきたように見えて、同じ商売を続けてきた。まず信頼をつくり、その信頼に毎月課金できる出口を見つける。多角化という言葉より、この姿勢のほうが参考になる。