

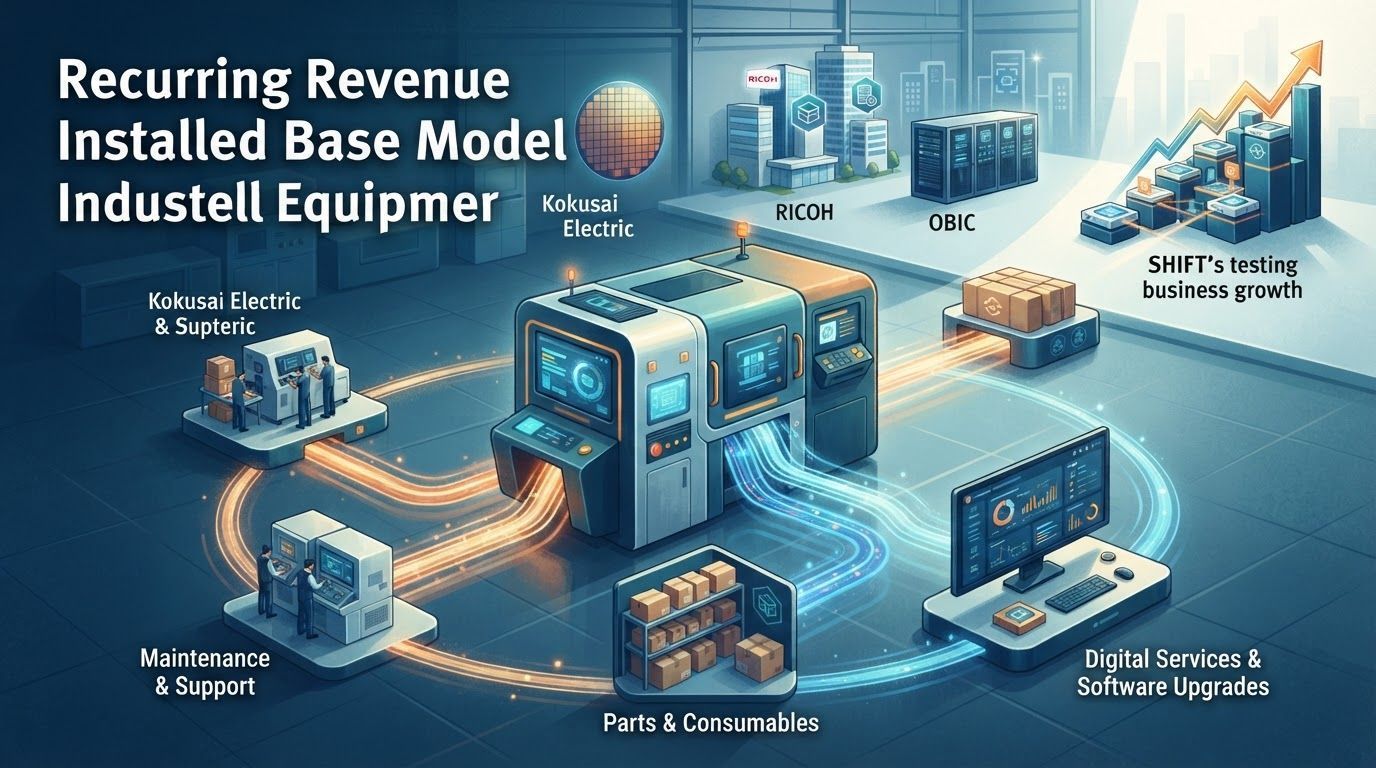
卖完设备,生意才刚开始:装机量模式如何带来高利润与稳定性
一台设备卖出去,交易看上去就结束了。但对另一类公司来说,真正的生意从这一刻才开始。
日语里有个词叫「設置ベースモデル」,直译是“装机基础模式”。它的核心不是把机器卖得更贵,而是让机器留在客户现场,再围绕这台机器持续提供耗材、零部件、维修、升级和服务。设备销售是一次性的,装机量是长期的;收入也从“一锤子买卖”,变成了可以按年、按月甚至按张计费的现金流。
这个模式常被简化成“剃刀与刀片”:刀架便宜卖,刀片持续赚。但真正值得看的不是定价技巧,而是它改变了生意的结构——客户换供应商的成本变高,公司的收入变得可预测,服务能力还能成为进入新业务的基础。下面三家公司,分别把这套逻辑用在了半导体设备、办公设备和 IT 系统上;最后还有一个不同路数的例子。
一、国际电气:服务只占两三成营收,却比卖设备更赚钱
国际电气(Kokusai Electric)是一家半导体制造设备厂商,它生产的设备用于制造电子设备中的半导体芯片。芯片电路已经做到 7 纳米——一纳米是十亿分之一米——这种精度的加工对设备要求极高,设备的附加值也高,公司的营业利润率因此能达到 20% 到 30%。
这个行业还有一个特点:半导体的每一道制造工序所用的设备,往往由少数几家大厂占据很高的市场份额。行业寡占化程度很高,龙头公司就更容易维持高盈利。
但国际电气真正值得研究的地方,是服务。半导体制造过程中要反复清洗、热处理,一些零部件损耗很快,天然产生持续的耗材需求;工厂内部为了提升效率,还经常调整设备布局。这意味着,设备装进去之后,维修、保养和技术支持是绕不开的长期支出。国际电气的服务业务占销售额的两到三成。公司没有披露分部利润,但从业务性质看,服务比卖设备更赚钱。
这也解释了它为什么从研发阶段就为服务做准备:把日后维护中重要的部分设计得更容易处理,加入防伪机制、防止第三方仿制零部件,同时在产品发布的早期就锁定客户的服务合同。设备卖得越多,未来可服务的存量越大;单台设备的零部件和维护收入越高,服务业务就越厚。这是一条从“卖一台”延伸到“服务很多年”的收入曲线。
半导体行业大约每两三年就经历一轮景气与低迷的循环。景气时客户扩产,设备订单涌来;低迷时客户最先砍掉的也是资本开支,设备销售会明显下滑。服务收入的价值在这种时候最清楚:它不能消除周期,但能托住公司整体的业绩,让研发和下一代产品不至于被周期打断。
二、理光:机器装进办公室,收入才真正开始
办公设备是装机量模式最典型的样本。复印机、打印机被装进办公室和学校,真正持续产生收入的是墨粉、零部件和维修保养。机器本体是一次性的,耗材和服务是长期的;只要机器还在用,收入就会继续。
这个市场的进入门槛不低。佳能、理光等日本厂商占据了主要份额。办公设备看起来只是“打印机”,背后却要把化学工程、机械工程等多种技术揉在一起,复杂度和精度都很高,后来者很难照搬。
商业模式也在演变。过去是卖机器,现在更常见的是租赁,或者按打印量收费——比如黑白打印一张两日元。客户不再为“拥有设备”付钱,而是为“使用设备”付钱。对厂商来说,这进一步强化了装机量的意义:机器装得越多、用得越多,耗材和服务收入就越稳定。
但办公设备行业正遇到一个结构性逆风:无纸化。数字化让打印量减少,在家办公又进一步降低了办公室的打印需求。有预测认为,办公室打印量会以每年约 5% 的速度持续下降。机器还在,使用量却在减少,这对依赖“按张收费”的模式是直接的侵蚀。
理光的应对,是把装机量带来的客户关系变成新业务的入口。它利用在办公设备业务中建立的客户触点和信任,把商品从“办公设备”扩展到“数字服务”:向现有客户销售业务流程改善软件,帮助客户推进数字化。要做成这件事,仅靠原来的销售队伍不够。理光让负责设备保修、点检的现场人员接受培训,使他们能够理解客户在数字化上的具体困扰,并提出对应的方案。要让客户持续购买服务,人才培训和更有吸引力的产品开发都不可缺少。
同样面对办公设备市场萎缩,佳能选择了另一条路:用收购提高办公设备以外业务的收入占比。商业印刷、监控摄像头、医疗设备,是佳能通过收购进入的主要方向,这些领域的收购总额超过一万亿日元。佳能的做法,是在光学和机械技术能够发挥作用的领域寻找机会,用收购为无纸化做准备。而这些巨额投资之所以可能,恰恰是因为办公设备业务提供了稳定的现金流。
理光和佳能的选择不同,但底层逻辑相同:装机量不只贡献利润,它还贡献了客户关系、现金流和转型所需要的时间。机器是入口,客户关系才是资产。
三、OBIC:系统上线之后,才是长期收费的开始
IT 系统是另一种“装进去就离不开”的生意。制造业的生产线、零售的销售和库存管理、公司的财务和人事劳务,都依赖系统处理大量信息。系统开发公司通常把两块业务组合起来:按客户需求开发系统,以及开发完之后负责维护和运营。这就是典型的装机量模式——系统上线不是终点,而是长期服务的起点。
OBIC(オービック)把这套模式做得很彻底。它瞄准营收在 500 亿到 1000 亿日元之间的中型企业,把会计、人事、销售等企业的间接部门业务一口气打通,开发并销售核心业务信息系统。截至 2024 年 3 月,公司已经连续 30 个财年实现营业利润增长,营业利润率高达 63.5%。
这个数字背后,是一套和行业惯例相反的组织方式。一般系统开发公司采用“总包—分包”的结构:大型企业接总包,负责整体工程管理,开发和运营则交给外部分包商。这样做可以节省自身资源,接更多订单。OBIC 却把几乎全部工程内部化。不依赖外包,换来的是对系统变更的快速响应,以及开发、运维 know-how 在内部的持续积累。
它还用标准化来压低“定制”的成本。面向自己擅长的中型企业,OBIC 按行业和业务类型推进开发需求的标准化;在接单时的需求定义阶段就排除模糊表述,尽量减少后续返工和问题。系统上线后,大部分客户的系统跑在 OBIC 专用的云上,运维也由自己负责。
结果体现在利润率上:系统集成业务的利润率是 59%,而维护运营几乎不需要再投入开发费用,因此系统支持业务的利润率能达到 70%。现在,维护运营在业绩中的占比已经超过开发,成为公司稳定收益的支柱。
四、SHIFT:把没人愿意干的测试,做成可规模化的服务
从投资者的视角看,还有另一家公司值得放在一起讨论:SHIFT(シフト)。它不属于前面说的装机量模式,但对照着看,能看到“持续收费”的另一种来源。
SHIFT 的主力是软件测试等品质保证业务:客户开发的程序能不能正确运行,需要有人去验证。在 IT 行业,测试长期被视为不起眼、不讨喜的工作,人才也不愿意去。SHIFT 的办法,是自己培养测试工程师。它开发了独特的人才培养方法,把来自不同行业的人——甚至包括自卫队出身者——训练成测试工程师,并持续大量招聘。自 2014 年上市以来,公司年均营收增速超过 40%。
这条路径和装机量模式不同:装机量模式靠既有客户和持续发生的服务需求;SHIFT 则把一项劳动密集、口碑不高的工作标准化、规模化,再用稳定的人才供给接住需求。相同的地方在于,它们都不是靠一次性的“卖东西”赚钱,而是找到了客户会反复需要、且愿意长期付钱的那个环节。
结语:装机量是起点,不是答案
前面三家公司展示了装机量模式的三种形态:半导体设备靠服务和耗材平滑周期,办公设备靠客户关系迁移到数字服务,IT 系统靠运维和标准化把一次性开发变成长期收入。它们的共同点不是“卖机器”,而是占据了客户持续支出的位置。
但这个模式有边界。第一,装机量本身必须还有使用价值。如果打印量持续下降,按张收费的天花板就会越来越低,必须找到新的服务内容。第二,持续收费不等于自动收费。服务要有人做、有产品支撑、有客户信任,背后是长期的研发、培训和流程建设。第三,装机量模式擅长稳定,不擅长爆发式增长;它更像一台复利机器,而不是火箭。
对投资者来说,判断这类公司,不能只看“服务收入占比”这个数字。更重要的是看:装机量还在不在增长,客户换供应商的成本有多高,服务是不是真的比设备更赚钱,以及公司有没有把服务能力变成进入下一项业务的基础。装机量是起点,不是答案。