

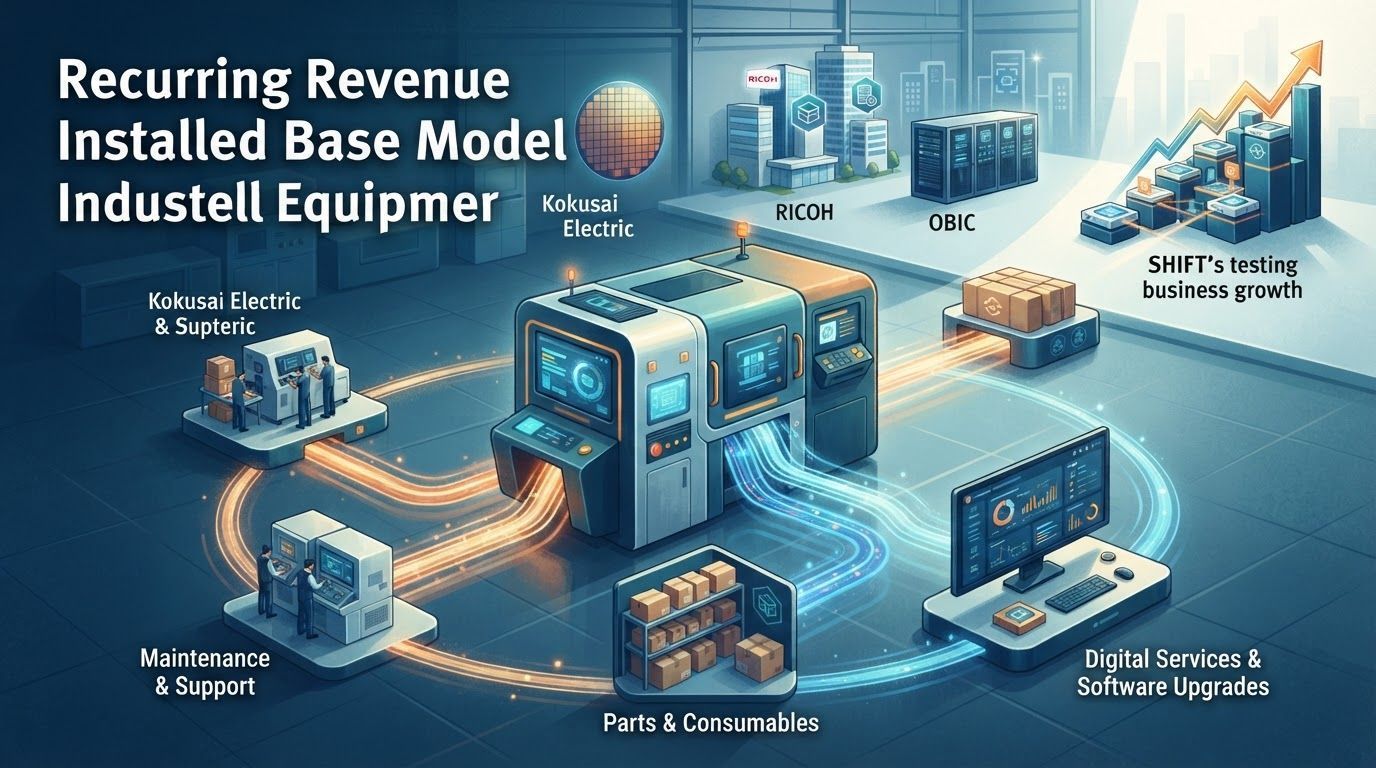
設備を売ったあとが本番:設置ベースモデルが高収益と安定をもたらす理由
設備を一台売れば、取引はそこで終わったように見える。しかし、別のタイプの企業にとっては、本当の商売はそこから始まる。
日本語には「設置ベースモデル」という言葉がある。機器を高く売るのではなく、顧客の現場に設置したままにし、その機器を軸に消耗品、部品、修理、アップグレード、サービスを継続して提供する仕組みだ。機器の販売は一度きりだが、設置台数は長期にわたって残る。収益も「売り切り」から、年単位、月単位、あるいは印刷枚数単位で入るキャッシュフローに変わる。
このモデルは「剃刀と替え刃」と要約されることが多い。剃刀本体を安く売り、替え刃で稼ぐという構図だ。だが、本当に見るべきは価格設定のテクニックではなく、商売の構造そのものが変わる点にある。顧客が取引先を乗り換えるコストが上がり、収益の予測がしやすくなり、サービス能力が次の事業への足がかりにもなる。以下では三社が、この論理を半導体製造装置、オフィス機器、ITシステムにそれぞれ当てはめている。最後に、少し毛色の違う例も見ておきたい。
1. 国際電気:サービスは売上の2〜3割でも、装置販売より儲かる
国際電気(Kokusai Electric)は半導体製造装置メーカーで、電子機器に搭載される半導体チップを製造するための装置を作っている。回路はすでに7ナノメートル(1ナノメートルは10億分の1メートル)という微細加工に達しており、この精度を実現する装置の付加価値は高い。同社の営業利益率は20〜30%に達する。
この業界にはもう一つの特徴がある。半導体の製造工程ごとに使われる装置の市場では、少数の大手メーカーが高い市場シェアを握っているのだ。寡占化が進んでいるため、トップ企業は高収益を維持しやすい。
だが、国際電気で本当に注目すべきはサービス事業である。半導体の製造では洗浄や熱処理が繰り返され、劣化が早い部品もあり、消耗品の需要が絶えず生まれる。工場内では効率を上げるために装置のレイアウトを変更することも多く、設置後のメンテナンスや技術サポートは避けて通れない継続支出になる。同社のサービス事業は売上高の2〜3割を占める。セグメント別の利益は開示されていないが、事業の性質から見て、装置販売よりサービスの方が採算は良い。
だからこそ同社は、開発段階からサービスを前提に設計している。将来の保守で重要な部分を扱いやすくし、第三者による部品の模倣を防ぐ仕組みを入れ、製品リリースの早い段階で顧客のサービス契約を押さえる。装置が多く売れるほど、将来サービスできる設置台数が増える。一台あたりの部品・メンテナンス収入が増えれば、サービス事業はさらに厚くなる。「一台売る」から「何年もサービスする」へと続く収益曲線だ。
半導体業界は2〜3年ごとに好不況を繰り返す。好況期には顧客が増産に動き、装置の受注が集まる。不況期には顧客がまず設備投資を削るため、装置販売は大きく落ち込む。サービス収入の価値が最もはっきりするのは、こうした局面だ。景気循環をなくすことはできないが、会社全体の業績を下支えし、研究開発や次世代製品の取り組みが景気循環によって中断されないようにする。
2. リコー:オフィスに機械が入ってから、収益が始まる
オフィス機器は設置ベースモデルの最も典型的な例だ。コピー機やプリンターがオフィスや学校に設置され、実際に継続収入を生むのはトナー、部品、保守点検である。機械本体は一度きりだが、消耗品とサービスは長期にわたる。機械が使われ続ける限り、収入は続く。
この市場の参入障壁は低くない。キヤノン、リコーなど日本メーカーが主要シェアを占めている。オフィス機器は見た目こそ「プリンター」だが、その背後では化学工学、機械工学など多様な技術をすり合わせる必要があり、複雑さと精度の両方が高い。後発が簡単に真似できるものではない。
ビジネスモデルも変化してきた。以前は機械を売っていたが、今はリースや印刷枚数に応じた課金が一般的だ。例えばモノクロ1枚あたり2円といった形で、顧客は「機械を所有する」ことではなく「機械を使う」ことにお金を払う。これは設置台数の意味をさらに強める。設置台数が多く、使われるほど、消耗品とサービスの収入が安定するからだ。
しかし、オフィス機器業界には構造的な向かい風がある。ペーパーレス化だ。デジタル化で印刷量は減り、在宅勤務の定着もオフィスでの印刷需要をさらに押し下げた。オフィスの印刷量は毎年約5%ずつ減少し続けるという予測もある。機械は残っていても使用量は減る。枚数課金に依存するモデルにとって、これは直接的な侵食である。
リコーの対応は、設置ベースが生んだ顧客関係を新事業の入口に変えることだった。オフィス機器事業で築いた顧客接点と信頼を活かし、商品を「オフィス機器」から「デジタルサービス」へ広げる。既存顧客に業務フロー改善ソフトを販売し、顧客のデジタル化を後押しするのだ。これを成立させるには、従来の営業部隊だけでは足りない。リコーは機器の保証・点検を担当する現場スタッフを教育し、顧客がデジタル化で抱える具体的な悩みを理解して、提案できるようにした。顧客にサービスを継続購入してもらうには、人材育成と魅力的な製品開発が欠かせない。
同じくオフィス機器市場の縮小に直面するキヤノンは、別の道を選んだ。買収によって、オフィス機器以外の売上比率を高めてきた。キヤノンが買収で参入した主な分野は、商業印刷、監視カメラ、医療機器で、これらの買収総額は1兆円を超える。キヤノンは、光学と機械の技術が活かせる領域を見極めながら、買収でペーパーレス化への備えを進めている。こうした巨額投資が可能だったのは、ひとえにオフィス機器事業が安定した収益を生んでいたからだ。
リコーとキヤノンの選択は違うが、底流にある論理は同じだ。設置ベースは利益を生むだけでなく、顧客関係、キャッシュフロー、そして転換に必要な時間をもたらす。機械は入口であり、顧客関係こそが資産なのである。
3. OBIC:システムが稼働してからが、長期課金の始まり
ITシステムもまた、「一度入れたら切り離せない」タイプの商売だ。製造業の生産ライン、小売の販売・在庫管理、企業の会計や人事労務まで、大量の情報を処理するにはシステムが欠かせない。システム開発会社は通常、二つの事業を組み合わせる。顧客の要望に応じてシステムを開発する事業と、開発後の保守・運用を担う事業だ。これが典型的な設置ベースモデルである。システムの稼働はゴールではなく、長期サービスの起点になる。
OBIC(オービック)は、このモデルを徹底して磨き上げた。売上高500億〜1000億円程度の中堅企業を対象に、会計、人事、販売といった間接部門の業務を一気通貫で担い、基幹系情報システムを開発・販売する。2024年3月期まで30期連続の営業増益を達成し、営業利益率は63.5%に達する。
この数字の背景には、業界の慣行とは逆を行く組織の作り方がある。一般的なシステム開発会社は「元請け—下請け」の構造を取る。大手が元請けとして全体の工程管理を担い、開発や運用は外部の下請け会社に任せる。自社のリソースを節約し、より多くの受注を確保するためだ。これに対してOBICは、ほぼすべての工程を内製化している。外注に頼らないことで、システム変更への迅速な対応が可能になり、開発・運用のノウハウも社内に蓄積される。
さらに標準化によって「カスタマイズ」のコストを抑える。得意とする中堅企業に向けて、業界や業種ごとに開発要件の標準化を進め、受注時の要件定義で曖昧さを排除し、後戻りやトラブルの発生をできる限り減らす。稼働後は、顧客システムの大半をOBIC専用のクラウドで運用し、その運用も自社で担う。
結果は利益率に表れる。システムインテグレーション事業の利益率は59%、保守・運用は開発費用がほとんどかからないため、システムサポート事業の利益率は70%に達する。現在では、業績に占める割合は開発よりも保守・運用の方が大きくなり、安定収益の柱になっている。
4. SHIFT:誰もやりたがらないテストを、スケールするサービスに変える
投資家の視点で、もう一社、並べて見る価値のある企業がある。SHIFT(シフト)だ。先に述べた設置ベースモデルには当てはまらないが、対比してみると、「継続課金」のもう一つの源が見えてくる。
SHIFTの主力は、ソフトウェアテストなどの品質保証事業である。顧客が開発したプログラムが正しく動くかどうかは、誰かが検証しなければならない。IT業界では、テストは長らく地味で人気のない仕事とされ、人材も集まりにくかった。SHIFTは、テストエンジニアを自社で育てる道を選んだ。独自の人材育成手法を開発し、異業種から来た人材や自衛隊出身者までをテストエンジニアに育成し、大量採用を続けてきた。2014年の上場以来、年間平均40%を超える売上成長を実現している。
設置ベースモデルは既存顧客と、繰り返し発生するサービス需要に依拠する。SHIFTは、労働集約的で評価の低い仕事を標準化・規模化し、安定した人材供給で需要を受け止める。共通しているのは、どちらも一度きりの「モノ売り」で稼ぐのではなく、顧客が繰り返し必要とし、長くお金を払い続ける工程を押さえている点だ。
おわりに:設置ベースは出発点であり、答えではない
前半の三社は、設置ベースモデルの三つの形を示している。半導体製造装置はサービスと消耗品で景気循環をならし、オフィス機器は顧客関係をデジタルサービスへ移し、ITシステムは保守・運用と標準化によって一度きりの開発を長期収入に変える。共通するのは「機械を売る」ことではなく、顧客が支出を続ける位置を占めていることだ。
ただし、このモデルには限界がある。第一に、設置ベースそのものに使用価値が残っていなければならない。印刷量が減り続ければ、枚数課金の天井はどんどん低くなり、新しいサービス内容を探す必要が出てくる。第二に、継続課金は自動的な課金ではない。サービスを担う人、支える製品、顧客の信頼が必要で、その背後には長期的な研究開発、人材育成、業務プロセスの構築がある。第三に、設置ベースモデルは安定には強いが、爆発的な成長には向かない。ロケットというより、複利で増える機械に近い。
投資家がこの種の企業を見るとき、「サービス収入の比率」という数字だけを見てはいけない。より重要なのは、設置台数がまだ増えているか、顧客が供給元を乗り換えるコストはどれくらい高いか、サービスは本当に装置販売より儲かっているか、そしてサービス能力を次の事業への足がかりにできているかだ。設置ベースは出発点であって、答えではない。