不生产商品,靠买进卖出赚钱:流通零售模型的逻辑与软肋
这篇博客拆解流通零售模型:企业不制造产品,而是从生产者手中采购、再卖给顾客,靠差价获利。文章从零售、批发、专业商社,以及投资基金、广告公司的连接功能入手,说明“撮合力”与“价值链”两条轴,并用 Treasure Factory 清洗、修理二手商品、实现 55.9% 毛利率的案例,解释差价从何而来。随后分析该模式容易被模仿、利润率偏低的两大软肋,以及综合超市、综合商社向组合模型转型的原因。

不生产商品,靠买进卖出赚钱:流通零售模型的逻辑与软肋
在商品从工厂流向消费者的路上,大多数时候并不是制造商自己在卖。百货店、超市、批发商、专业商社把货接过来,再转手卖给下一个人。它们不生产任何东西,收入来自买入价与卖出价之间的差额。这就是流通零售模型——一个看起来毫无技术含量,却支撑着三越伊势丹、高岛屋、伊藤忠商事、三菱商事、三井物产、住友商事、丸红、丰田通商,以及 ASKUL、MonotaRO 等一批企业的商业模式。
它的门槛似乎很低:谁都可以进货,谁都可以开店。但真正把生意做大、做久的企业,靠的并不是“低买高卖”这四个字本身。理解它们在哪里创造价值,也就理解了这种模式为什么既能诞生三百年的老店,又长期被低利润率困住。
一、不生产,只负责把东西送到需要的人手里
流通零售模型的定义很朴素:企业自己不制造产品,而是从生产者那里采购,再销售给顾客,以差价作为收入。零售业、批发业、专业商社是三个最典型的形态。
如果放宽一点看,投资基金的运作也可以放进这个框架:它把资金从出资人手中汇集起来,再配置到有资金需求的企业;广告公司则把企业的信息整理后,通过媒体送到消费者面前。两者都不生产实物,却在生产者和消费者之间承担了连接功能。比如 Integral 这样的投资公司、电通集团这样的广告公司,也可以被纳入这个模型。
这个行业里还有一批“不显眼”的长寿企业。三越伊势丹控股旗下的百货店、高岛屋、J.Front Retailing,以及伊藤忠商事、三菱商事、三井物产、住友商事、丸红、丰田通商等综合商社,都是各自领域里的老牌名字。有的专业商社创业于 17 世纪,历史超过三百年。它们不像科技企业那样站在聚光灯下,但经营稳健、扎根地方;对于考虑去这类企业工作或投资的人来说,是值得认真看的选项。
二、两条轴:一边是撮合力,一边是价值链
把流通零售模型拆开,可以看成两条轴。
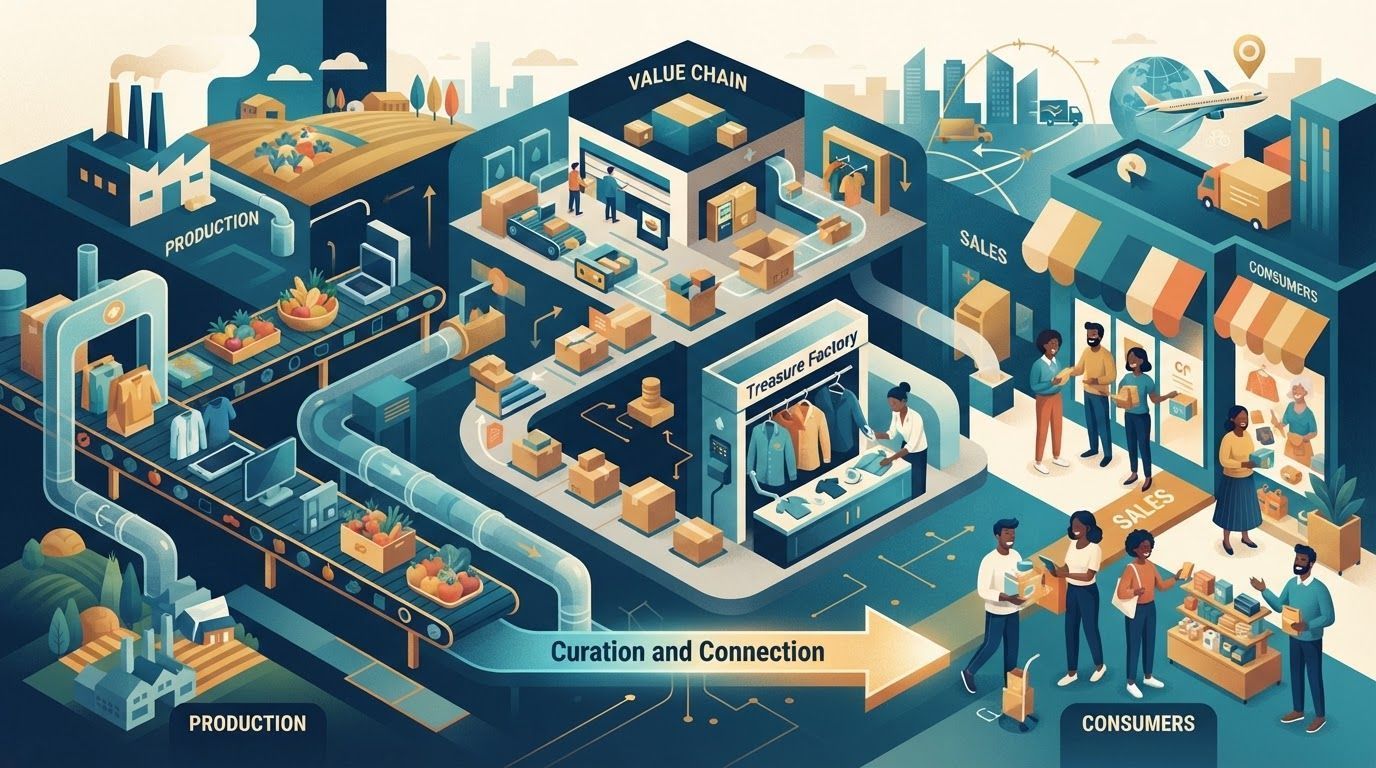
横轴是价值的来源,也就是“撮合力”:把原本互相找不到的生产者和消费者,通过自营门店、商流、媒体或资金连接起来。百货店把分散的品牌集中到一个空间,商社把海外的货源和国内的需求对接起来。它们卖的第一层价值,是降低“找到对方”的成本。
纵轴是赚钱的方式,也就是“价值链”:从采购、加工、物流、陈列到销售,企业在这一整条链上寻找可以加价的位置。
这里有一个容易被忽略的前提:如果只是把同一件商品原封不动地买进来、再卖出去,其实很难创造价值。因为商品的功能在哪里买都一样,顾客没有理由为“经过你的手”多付钱。真正决定利润的,是你能不能在这条链上做出别人没有做的动作——大批量采购压低进价,选更好的开店位置,调整商品组合,或者提供清洗、维修这类附加服务。
换句话说,流通零售模型的核心不是“买卖”这个动作,而是“在买卖之间加了什么”。
三、Treasure Factory:把清洗和修理变成差价
二手服饰连锁 Treasure Factory(トレジャーファクトリー)是一个很直观的例子。它在关东、关西等地经营以服装、包袋、钱包等二手商品为主的回收店,商业模式是:从个人顾客手里买下不再需要的东西,整理后放到店里销售。
关键在于,它并不是“原样收进来、原样卖出去”。买回来的商品要先去除污渍、做必要修理,再进入卖场。清洗、修补、挑选和陈列,都是它在“收购—销售”这条价值链上增加的环节。顾客愿意为一件已经处理过、可以直接使用的二手商品付更高的价格,差价就来自这里。
这组数字能说明问题:Treasure Factory 的收购总额约为 148 亿日元,销售额约为 336 亿日元,后者是前者的 2.3 倍。换算成单件,大约是以 3000 日元买进的东西,以 6800 日元卖出。毛利率达到 55.9%,在零售业里属于相当高的水平。
这里的 55.9% 不是“二手生意天然暴利”,而是清洗、维修、选品和门店运营共同换来的。如果只是把收来的衣服堆在店里原价转手,这个数字不会成立。
四、两个软肋:容易模仿,利润率低
流通零售模型的第一个问题是容易被模仿。
以二手生意为例,开店需要古物商许可,鉴定品牌商品也需要专门知识,但这些条件并不足以构成长期壁垒。行业里有 GEO Holdings、BOOKOFF GROUP HOLDINGS 这样的大型连锁,也有 Mercari 这样的线上跳蚤市场平台。线下门店要和同行比价格、比选址,还要和不受门店限制的网络平台竞争。模式本身没有专利,谁都可以学。
第二个问题是利润率低。
二手零售的收购竞争激烈,上市的大型企业平均营业利润率只有 2% 多一点;专业商社的主要收入来自连接供应商和客户的佣金,营业利润率也仅为 2% 左右。百货店和书店同样算不上高收益行业。
原因并不复杂:商品本身很难差异化,竞争就容易滑向“谁的成本更低、谁的售价更便宜”;或者被价格更低、便利性更高的电商网站和商业设施抢走顾客。低利润率不是某家公司经营不善,而是这个模型的结构性结果。
五、当差价不够厚,企业往哪里走
正因为利润薄,许多企业不会停留在“纯流通零售”的位置上,而是从这个模型向其他模式延伸。
一个代表是综合超市。它们不再只靠单纯的进销差价,而是把多种商品和服务组合起来卖,按整体收益来经营。综合商社也是类似的路径:传统上做的是流通和贸易,但在那之上叠加了事业投资,构建出“贸易+投资”的组合。
这些变化并不意味着流通零售模型失效了。相反,它说明这个模型的地基——撮合力和价值链——仍然有效,只是单靠“买进卖出”这一层,已经很难支撑更高的收益。企业要做的,是在价值链上继续加环节,或者把流通能力嫁接到别的收入来源上。
回到开头的问题:不生产商品,凭什么赚钱?答案是,它们赚的不是“商品”的钱,而是“连接”和“加工”的钱。连接降低了生产者与消费者之间的匹配成本,加工让同一件商品在链条末端变得更有价值。这两件事做得越好,差价越厚;而当这两件事都难以拉开差距时,低利润率就会成为整个行业的常态,转型也就成了必答题。