作らずに売って稼ぐ仕組み:流通小売モデルの強みと限界
自ら製品を作らず、仕入れと販売の差額で稼ぐ流通小売モデルを、小売・卸売・専門商社の事例から解説します。価値の源泉は生産者と消費者を結ぶ「引き合わせる力」、儲けの方法はバリューチェーンです。中古衣料チェーンのトレジャーファクトリーが洗浄・修理で付加価値をつけ、55.9%の粗利率を実現している例を通して、模倣されやすさと低収益という二つの課題、そして総合スーパーや総合商社が事業の組み合わせへ移行する理由を整理します。

作らずに売って稼ぐ仕組み:流通小売モデルの強みと限界
商品が工場から消費者へ届くまで、多くの場合、製造業者自身が売っているわけではありません。百貨店、スーパー、卸売業者、専門商社が商品を引き取り、次の相手へと渡していきます。自らは何も製造せず、仕入れ値と販売価格の差を収入にする。これが流通小売モデルです。一見すると技術も何も要らないように見えるこのモデルで、三越伊勢丹、高島屋、伊藤忠商事、三菱商事、三井物産、住友商事、丸紅、豊田通商、そしてアスクルやモノタロウといった企業が事業を営んでいます。
参入障壁は低そうに見えます。誰でも仕入れられ、誰でも店を開けます。しかし、本当に大きく、長く事業を続けてきた企業は、「安く仕入れて高く売る」という一言だけに頼っているわけではありません。どこで価値を生み出しているのかを理解すれば、このモデルが三百年続く老舗を生む一方で、長く低収益に苦しむ理由も見えてきます。
1. 作らずに、「必要な人へ届ける」ことだけを担う
流通小売モデルの定義はシンプルです。企業は自ら製品を作らず、生産者から仕入れ、顧客に販売して、その差額を収入とします。小売業、卸売業、専門商社が三つの典型的な形です。
少し広く捉えるなら、投資ファンドの運営もこの枠組みに入ります。出資者から資金を集め、資金を必要とする企業へ配分する。広告会社は企業の情報を整理し、メディアを通じて消費者に届けます。どちらもモノを作らず、生産者と消費者、あるいは資金の出し手と受け手の間で接続機能を担っています。インテグラルのような投資会社や電通グループのような広告会社も、このモデルに含めて考えられます。
この業界には、目立たないながら長寿の企業も少なくありません。三越伊勢丹ホールディングス傘下の百貨店、高島屋、J.フロント リテイリング、そして伊藤忠商事、三菱商事、三井物産、住友商事、丸紅、豊田通商などの総合商社は、いずれも各分野の老舗です。中には17世紀に創業し、300年を超える歴史を持つ専門商社もあります。テクノロジー企業のように脚光を浴びることはありませんが、堅実で地域に根ざした経営を続けており、こうした企業への就職や投資を考えている人にとっては、真剣に検討する価値のある選択肢です。
2. 二つの軸:片方は「引き合わせる力」、もう片方はバリューチェーン
流通小売モデルは、二つの軸に分けて捉えられます。
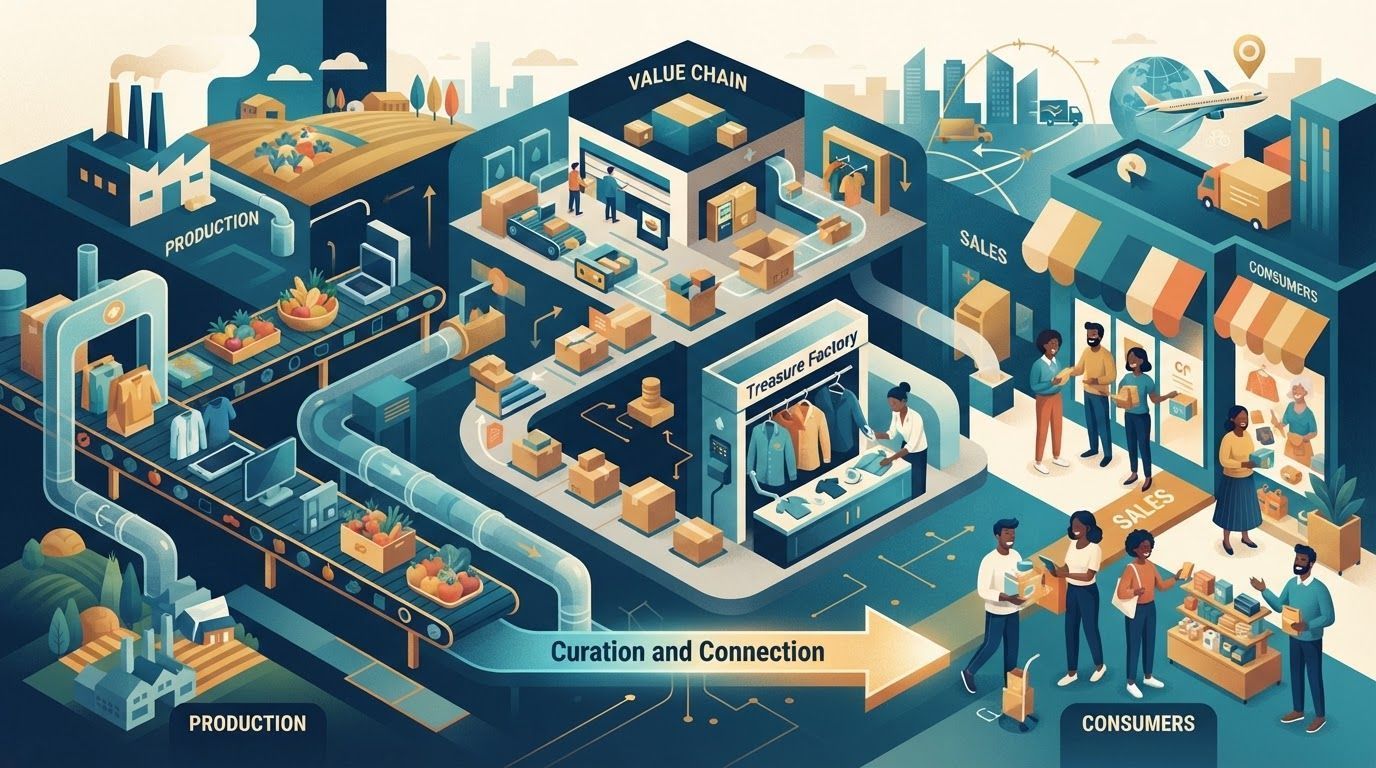
横軸は価値の源泉、すなわち「引き合わせる力」です。本来は互いを見つけられない生産者と消費者を、自社の店舗、商流、メディア、あるいは資金を通じてつなぎます。百貨店は散在するブランドを一つの空間に集め、商社は海外の供給源と国内の需要を結びつけます。彼らがまず提供している価値は、「相手を見つけるコスト」を下げることです。
縦軸は儲けの方法、すなわち「バリューチェーン」です。仕入れ、加工、物流、陳列、販売に至るまでの連鎖の中で、どこに付加価値を乗せられるかを探します。
ここで見落とされがちな前提があります。同じ商品をそのまま仕入れて、そのまま売るだけでは、実は価値を生み出しにくいのです。商品の機能はどこで買っても同じですから、顧客が「あなたを通したこと」に対して余分にお金を払う理由はありません。利益を決めるのは、この連鎖の中で他社がやっていない工程をどれだけ加えられるかです。大量仕入れで原価を下げる、出店場所を選ぶ、品揃えを変える、あるいは洗浄や修理といった付帯サービスを提供する。こうした積み重ねが差額を生みます。
言い換えれば、流通小売モデルの核心は「売買」という行為そのものではなく、「売買の間に何を加えたか」にあります。
3. トレジャーファクトリー:洗浄と修理を差額に変える
中古衣料のチェーン、トレジャーファクトリーは分かりやすい例です。関東や関西で、衣料品、バッグ、財布などの中古品を中心にリユース店を展開し、個人客から不要になった品を買い取り、整理して店頭で販売しています。
重要なのは、買い取った品を「そのまま並べて売る」わけではないことです。買い取った商品は汚れを落とし、必要な修理を施してから売り場に出します。洗浄、補修、選別、陳列は、いずれも「買い取りから販売まで」のバリューチェーンに加えられた工程です。すでに手入れが済み、すぐ使える状態になった中古品に対して、顧客はより高い価格を払います。差額はここから生まれます。
数字を見ると分かりやすいでしょう。トレジャーファクトリーの買い取り総額は約148億円、売上高は約336億円で、後者は前者の2.3倍です。単品に置き換えれば、およそ3,000円で買い取ったものを6,800円で売っている計算になります。粗利率は55.9%に達し、小売業の中ではかなり高い水準です。
この55.9%は、「中古ビジネスはもともと儲かる」という意味ではありません。洗浄、修理、品揃え、店舗運営が組み合わさって初めて成り立つ数字です。買い取った衣料をそのまま店に積んで、元値で転売するだけでは、この数字にはなりません。
4. 二つの弱み:模倣されやすく、利益率が低い
流通小売モデルの一つ目の問題は、まねされやすいことです。
中古ビジネスを例に取れば、出店には古物商許可が必要で、ブランド品の鑑定にも専門知識が要ります。しかし、それだけでは長期的な参入障壁になりません。業界にはゲオホールディングスやブックオフグループホールディングスのような大手チェーンがあり、メルカリのようなオンラインのフリーマーケットプラットフォームもあります。実店舗は同業者と価格や立地を競い、店舗の制約を受けないネットサービスとも競争しなければなりません。モデル自体に特許はなく、誰でもまねできます。
二つ目は、利益率の低さです。
中古小売は買い取り競争が激しく、上場する大手の平均営業利益率は2%強にとどまります。専門商社も、主な収入が仕入先と顧客をつなぐ手数料であるため、営業利益率は2%前後にすぎません。百貨店や書店も、決して収益性の高い業界とは言えません。
理由は単純です。商品そのもので差別化しにくいため、競争は「誰がより低コストで、より安く売れるか」に傾きやすい。あるいは、より安価で利便性の高いECサイトや商業施設に顧客を奪われます。低収益は特定の企業の経営不振ではなく、このモデルの構造的な帰結なのです。
5. 差額が薄いとき、企業はどこへ向かうのか
利益が薄いからこそ、多くの企業は「純粋な流通小売」にとどまらず、このモデルから他の形へと事業を広げています。
代表例は総合スーパーです。単純な仕入れと販売の差額だけに頼るのではなく、複数の商品やサービスを組み合わせて売り、全体の収益で経営する形に移行しました。総合商社も似た道をたどっています。伝統的には流通と貿易を担ってきましたが、その上に事業投資を重ね、「貿易+投資」の組み合わせを築き上げました。
こうした変化は、流通小売モデルが無効になったという意味ではありません。むしろ、このモデルの土台である「引き合わせる力」と「バリューチェーン」は依然として有効であり、ただ「仕入れて売る」という一層だけでは、高い収益を支えきれなくなったことを示しています。企業に求められるのは、バリューチェーンにさらに工程を加えること、あるいは流通の能力を別の収入源へとつなげることです。
最初の問いに戻りましょう。モノを作らないのに、なぜ儲かるのか。彼らが稼いでいるのは「商品」の金ではなく、「つなぐこと」と「加工すること」の金です。つなぐことが生産者と消費者のマッチングコストを下げ、加工することが同じ商品を連鎖の末端でより価値あるものに変える。この二つがうまく機能するほど差額は厚くなり、逆にどちらでも差を付けられなくなれば、低収益が業界全体の常態となり、転換が避けられない課題になります。