

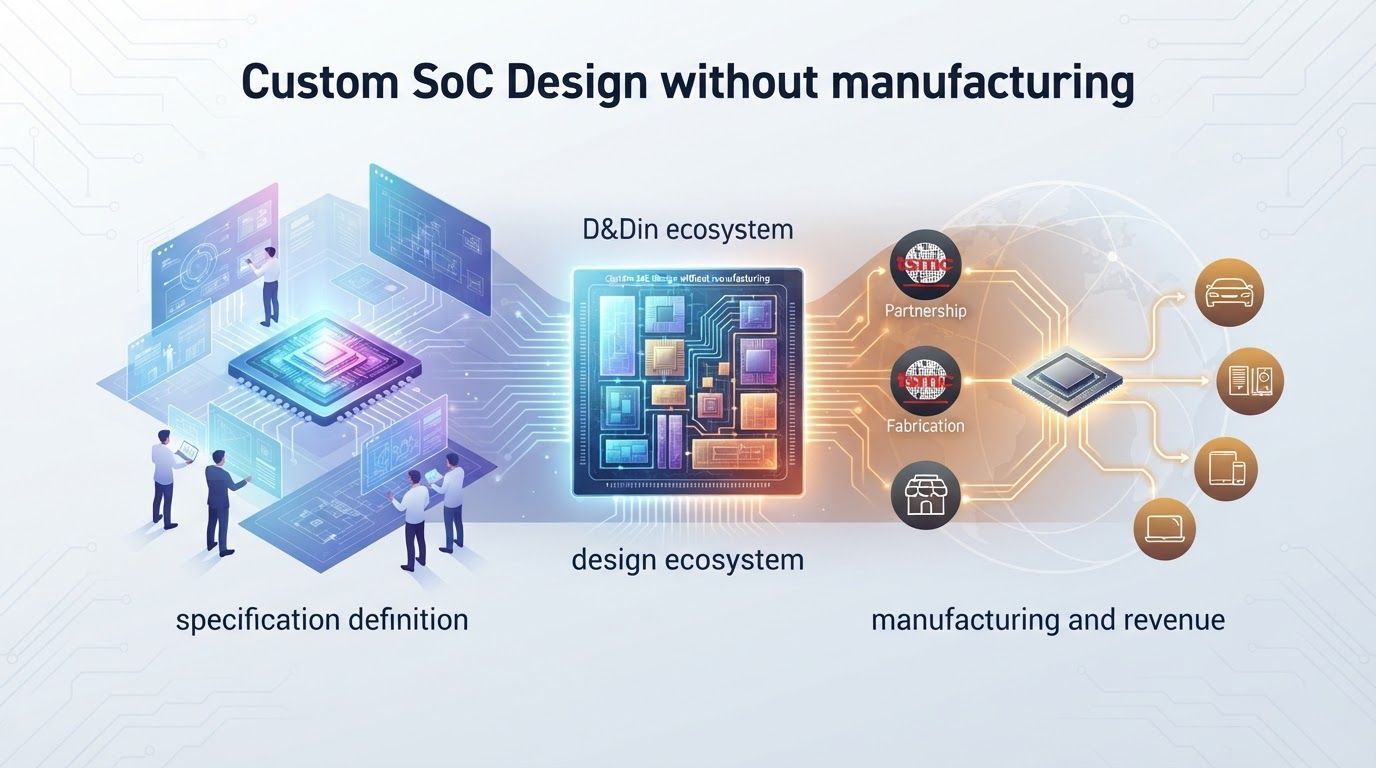
不建厂、不卖标准品:Socionext 如何把定制芯片设计做成生意
先给结论:它卖的不是芯片,是“替客户把芯片想清楚”
半导体行业里,多数公司要么把设计和制造都揽在自己手里,要么在水平分工里只做其中一段。Socionext 属于后者,但它选的那一段更窄:不建晶圆厂,也不卖面向所有人的标准芯片,而是接受客户的委托,从规格定义开始设计完全定制的 SoC(System on Chip,把处理器、存储器接口、专用电路等集成在一颗芯片上的系统级芯片)。截至 2023 年度(2024 年 3 月期),它的销售额在三年里大约翻了一倍,达到 2,212 亿日元。这个增长常被归因于“无厂模式轻资产”,但真正的原因更具体:它接下了客户自己做不了的那一段设计工作。 10
三种做法:谁承担哪一段
| 模式 | 谁做什么 | 主要资金去向 | 常见代表 |
|---|---|---|---|
| 垂直整合(IDM) | 设计、制造、销售一肩挑 | 晶圆厂与设备 | 英特尔、三星电子;NEC、日立制作所(历史上) |
| 无厂设计(Fabless) | 只做设计与开发,制造委托外部 | 设计人才、IP、开发环境 | Socionext 等 |
| 代工(Foundry) | 只做制造,替多家设计公司生产 | 晶圆厂、制程与产能 | TSMC |
这三种做法不是谁更先进,而是谁承担哪一段资本开支。1990 年代以后,先进制程的工厂越来越贵,设计也越来越复杂,一家公司很难同时把两段都做到最好。于是设计公司把制造交给代工厂,代工厂则把不同客户的订单集中到同一座工厂里分摊成本。在代工一侧,TSMC 占据压倒性的位置。水平分工的好处,是每一段都能把资金集中到自己最擅长的地方。
水平分工里的例外:把“完全定制”做到极致
Socionext 成立于 2015 年,由富士通和松下两家的系统 LSI 业务整合而来,并接受了日本政策投资银行的出资。它继承的是两家公司多年做 ASIC(专用集成电路)和 ASSP(专用标准产品)的开发经验,而不是某一种通用芯片的产品线。换句话说,它从一开始就不是“卖自己定义的产品”,而是“按客户的定义做芯片”。 3
公司把自己的模式叫作“Solution SoC”。它盯住的,是那些撑不起美国巨头那样的开发规模、却想在自家产品上加入独特功能的客户。客户想要的是能让自己产品与众不同的功能,但未必有把系统需求翻译成芯片规格、再从庞大的半导体生态里挑出合适制程、IP、封装和测试方案的能力。Socionext 从概念阶段就介入,替客户做规格定义、系统设计、前端和后端设计,再把制造委托给代工厂,最后负责量产导入和质量控制。它卖的是一整套“虚拟的 SoC 部门”。 1 2
- 能把产品差异点翻译成芯片规格的系统设计能力
- 对先进制程、IP、封装和测试方案的选择与整合经验
- 足以支撑数年开发周期和量产导入的内部设计团队 2
从接单到量产:收入不是一次性到账
Socionext 的定制 SoC 流程 2
客户先提出需求,双方确定规格后签订开发委托合同。开发阶段收取 NRE(一次性开发费),设计完成并试作成功后,才进入量产的委托制造与产品销售阶段。收入因此分成前后两段,且后段要等数年。
flowchart LR
    ask["客户提出需求"] --> spec["规格定义与系统设计"]
    spec --> nre["开发委托(NRE)"]
    nre --> design["数年设计开发与试作"]
    design --> volume["量产委托与产品销售"]
    volume --> ship["出货与质量保证"]
这个流程决定了它的收入结构。开发阶段,客户支付的是 NRE(Non-Recurring Engineering,一次性工程开发费);等到芯片通过验证、进入量产,收入才转为按颗计算的产品销售。前者证明客户愿意为定制买单,后者决定这门生意能做多大。也正因为开发要花数年,今天的订单不会立刻变成今天的销售额。 4 1
为什么它不接所有客户? 8 完全定制的开发费高、周期长,只有当他们预计的出货量或产品差异化价值足以覆盖这笔投入时,定制才划算。客户如果只需要通用功能,买标准芯片更便宜;如果出货量太小,NRE 和数年的开发时间就很难回收。从公开资料看,Socionext 的重点领域集中在汽车、数据中心与网络、智能设备、工业设备——这些领域的产品生命周期较长,差异化的价值也更容易算清楚。
同样的半导体,不同的钱花法
把两家公司的钱怎么花放在一起看,模式差异就很直观。Socionext 2023 年度(2024 年 3 月期)的研发费用为 532.79 亿日元,占销售额约 24%;包括无形资产在内的设备投资为 244.38 亿日元,约占 11%。TSMC 2023 年的设备投资为 304.5 亿美元,约占当年销售额的 44%;研发费用约占 8%。一个把最多的钱投进人和设计环境,另一个把最多的钱投进工厂和制程。无厂不等于不花钱,只是把重资产从厂房换成了人、IP 和设计环境。 5 6 9
| 公司 | 主要投入 | 占销售额比例 | 这笔钱买什么 |
|---|---|---|---|
| Socionext | 研发费用 | 约 24% | 设计人才、IP、开发与验证环境 |
| Socionext | 设备投资(含无形资产) | 约 11% | 试作、测试、设计环境;不建晶圆厂 |
| TSMC | 设备投资 | 约 44% | 先进制程的晶圆厂与生产设备 |
| TSMC | 研发费用 | 约 8% | 下一代制程与封装技术 |
5% 和 24% 这两个数字,到底该怎么看? 5 6 9 原始发言里,Socionext 的设备投资被说成 5%。有价证券报告书披露的 2023 年度设备投资,包含无形资产在内是 244.38 亿日元,占销售额约 11%;5% 更可能是只算有形固定资产、或采用了不同口径的数字。研发费用 24% 则与报告书中的 532.79 亿日元相符。TSMC 的 44% 和 8% 也是近似值,且两家公司的会计期间、投资定义并不完全一致。把它们当作“量级对比”而不是精确的同口径比较,结论才站得住。
这个模式不是没有代价
定制模式听起来比标准品更稳,因为它从一开始就绑定了客户。但绑定是双向的。Socionext 在风险披露里写明,制造委托方有限,且没有和对方签订长期制造委托合同;如果代工厂的产能、价格或技术路线出现变化,公司很难完全转嫁成本。客户端也一样:项目延期、取消,或者客户自己调整产品路线,都会让数年的开发投入和后续量产计划一起落空。 7
更现实的是,它仍然是一门半导体生意。2023 年度是周期高点,销售额 2,212 亿日元、营业利润率 16.1%;2024 年度销售额降到 1,885 亿日元;2025 年度回升到 2,008 亿日元,但营业利润率只有 6.2%。三年翻倍的叙事,包含了行业上行和大型项目集中交付的成分,不能简单外推成每年都能翻倍。 10 8
那什么没有被周期带走?是设计能力、客户关系和整合经验。先进制程的选项越多,客户越难自己判断该用哪一套组合;能替客户做这种判断、并且对结果负责的团队,反而更稀缺。这个壁垒不像工厂那样看得见,但它确实需要多年项目积累,也不是买几台设备就能复制。 2
可迁移的部分:在分工里选“难替换”的一环
对其他行业也一样:水平分工不是把环节拆开就完了,而是逼每家公司回答“我到底替客户承担哪一段”。Socionext 的选择不是“不做制造”这么简单,而是把“替客户把芯片想清楚、并且做到量产”变成自己的位置。产能可以委托,工厂可以投资,但设计判断和项目责任很难外包。它真正的产品,是让客户敢于把差异化押在一颗定制芯片上的那种确定性。
- 客户的需求是否足够特殊,标准品解决不了?
- 这段能力是否稀缺,客户自己建团队不划算?
- 单笔项目的价值,是否足以覆盖数年的开发投入?
三个答案都成立,才谈得上“轻资产”;否则,只是把重资产换成了重人力。
来源
- Socionext · Business Model: Solution SoC
- Socionext · Why you need Solution SoC
- Socionext · Socionext Inc. Starts Operations (2015)
- ソシオネクスト 有価証券報告書 第10期(2023年度)・提出会社の経営指標
- ソシオネクスト 有価証券報告書 第10期・研究開発活動
- ソシオネクスト 有価証券報告書 第10期・設備の状況
- ソシオネクスト 有価証券報告書 第10期・事業等のリスク
- Socionext · About Socionext(FY26/3 実績)
- TSMC · 2023 Annual Report (Form 20-F)
- 株探 · ソシオネクスト 決算・修正履歴