

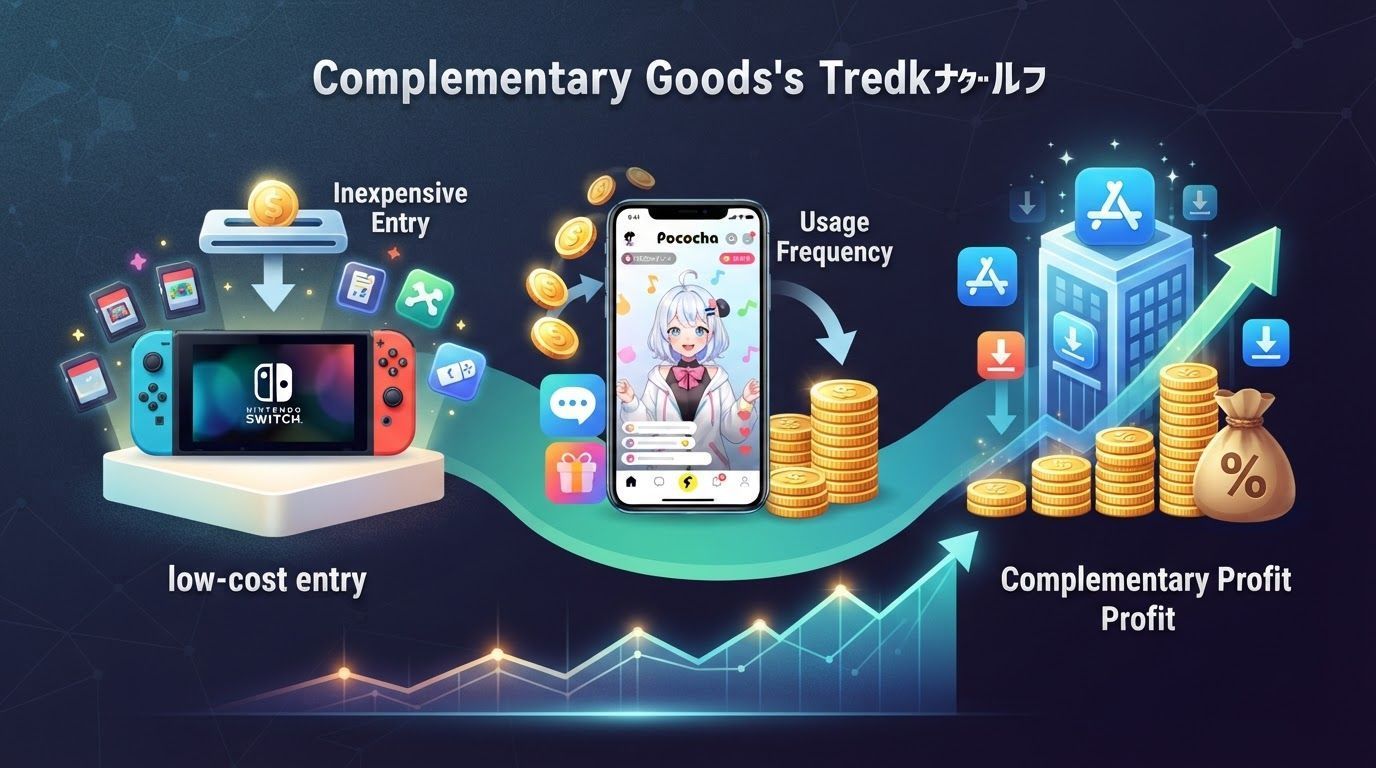
互补品平台模式:把入口做便宜,在互补品上赚钱
三家公司,同一个反常识
任天堂的 Switch 定价并不算高,DeNA 的直播 App 对观众完全免费,苹果 App Store 里的大量软件由外部开发者提供——可这三家公司都赚到了钱,而且赚得不少。任天堂的营业利润率在 30% 上下,卡普空能稳定在 40% 左右,苹果服务业务的毛利率则接近四分之三。
如果只盯着单个产品,这些数字很难解释:游戏机是硬件,硬件有物料成本;直播平台要养服务器、要做审核;应用商店里的游戏并不是苹果写的。真正的答案不在单个产品里,而在产品与产品之间的关系——它们卖的是互补品。
模式的核心:一边聚人,一边收钱
用经济学的说法,互补品是指必须和另一件东西一起使用才有价值的产品:游戏机与游戏软件、手机与 App、直播间与打赏道具。互补品平台模式的做法,是把其中一边做得足够便宜甚至免费,靠它聚集起规模,再在另一边——使用频率更高、边际成本更低、毛利更厚的那一边——把钱收回来。
这个结构要成立,需要两个条件同时满足:入口必须便宜到让大量用户愿意进来,互补品必须能被反复消费且增产成本极低。三个案例的差别,就在于它们各自把哪一边当成入口、把哪一边当成利润池。
任天堂:主机负责铺量,软件负责赚钱
任天堂是最典型的样本。2017 年发售的 Switch,到 2023 年度仍有约 1571 万台的销量,在生命周期后段维持了相对坚挺的水平。支撑它的不是硬件本身,而是软件:2023 年 5 月发售的《塞尔达传说:王国之泪》销量超过 2000 万套,直接带动了主机销售。
这背后是一道很朴素的成本算术。一款主要游戏的开发从立项到发售往往要几年,以人力成本为主的前期投入很大;但开发完成之后,增产几乎不增加多少成本。于是把作为入口的主机卖得便宜一些,尽可能多地把用户拉进来,再让这些用户反复购买软件,就成了任天堂的基本结构。
第三方软件商让这个结构更稳。卡普空、Square Enix Holdings 等被称为"第三方"的外部厂商在 Switch 上发行游戏,用户能玩到的游戏数量增加,主机本身的吸引力随之上升;软件卖出去,任天堂还能抽一笔平台手续费。
把销售额拆开看,这个结构的形状很清楚:自有软件约 46%、硬件约 44%、第三方软件约 10%;到了毛利层面,软件约占 70%,硬件只占约 22%。换句话说,硬件是把人带进来的成本,软件才是利润。
不过,这套结构也有失灵的时候。2011 年度到 2013 年度(2012 年 3 月期至 2014 年 3 月期),任天堂因主力主机销售不振,连续三期经营赤字。游戏行业的潮流变化很快,即便是任天堂,也无法保证每一代硬件都能成为合格的入口。
数字贩售:让旧作变成长期资产
在任天堂的案例里,还有一条容易被忽略的线索:数字贩售改变了软件这门生意的形状。
在实体店销售卡带或光盘时,价格、库存和促销节奏都受渠道制约;数字贩售则让软件商可以自己设定价格和时点。卡普空从 2010 年代起强化数字贩售,做法是在人气系列最新作发售的节点,对过去作品打折促销。这套安排让旧作能够长期卖下去,而旧作的开发费早已摊销完毕,新增销售几乎直接转化为利润——卡普空的营业利润率能稳定在 40% 左右,原因之一就在这里。
DeNA:平台不收门票,收的是"投币"
DeNA 的直播业务贡献了公司销售额的三成左右,它把这个模式搬到了内容平台上。
2010 年代前半,SHOWROOM、17LIVE、Pococha 等直播专用平台相继登场,又在疫情期间急速成长。这类服务的结构是:平台方做基础设施,主播在平台上开播,观众免费观看。Pococha 的直播和观看都不收费,收入来自两处——广告,以及观众购买的"爱心""谢谢"这类只能在 App 内使用的消息道具。观众在主播直播时投出道具,画面上会出现提示,直播间的气氛被推起来,平台则从道具销售里拿到收入。
Pococha 的差异不在功能,而在它服务谁。SHOWROOM 一类平台主打艺人和有知名度的主播,一场直播动辄数万人观看;Pococha 主要面向没有名气的普通人。为了让普通人愿意出镜,它引入了给脸部加滤镜的"数字化妆"等功能,降低露脸的心理门槛,同时把主播与观众之间的双向互动做得很重。
这套定位让它在一个已经拥挤的市场里站住了脚。Pococha 2017 年 1 月才上线,在直播服务里属于后发,但包含 Pococha 在内的直播业务后来长到约 400 亿日元的规模,占到 DeNA 销售额的三成左右。
苹果:iPhone 是入口,App Store 是收费站
苹果把这个模式做得更彻底:它的互补品大部分不由自己生产。
iPhone 是 2007 年发售的主力产品,2024 年出货量约 2.35 亿台;按 2024 年度计算,销售额约 2000 亿美元,占苹果营收的一半左右,其后依次是服务、穿戴设备、Mac 和 iPad。
真正值得注意的是服务那一层。用户通过 App Store 下载应用,这些应用有的是苹果自己开发的,更多来自外部开发者——比如游戏。外部开发者想让 iPhone 用户玩自己的游戏、在游戏里付费,苹果则把 App Store 和 iPhone 上必要的接口开放给他们,并在用户每次付费时抽取一笔被外界称为"苹果税"的手续费。
对开发者来说,这笔抽成不便宜,但值得:iPhone 的用户遍布全球,只要有人玩、有人付费,销售额就足够有吸引力。于是越来越多的开发者把游戏放进 App Store,App Store 的内容越丰富,iPhone 就越好卖——互补关系在这里转成了正反馈。而手续费的边际成本几乎为零,苹果的利润率自然高。
按销售额算,产品约占四分之三、服务约占四分之一;但按毛利率算,产品约 37%,服务约 74%。服务在销售额里只占四分之一,贡献的毛利却接近四成。
这也是为什么"苹果要衰落"的判断一再落空。2011 年史蒂夫·乔布斯去世后,认为苹果将走向终点的声音很多,至今也没有消失。但即便 iPhone 之后没有出现同等量级的新产品,苹果的业绩和股价依然顺遂:市值从当时的约 3000 亿美元,到 2018 年成为首家突破 1 万亿美元的美国企业,2024 年 10 月前后约 3.5 万亿美元,位居全球前列。支撑这个估值的,是那个足够牢固的互补品平台。
同一个模式的另一面:TikTok 的位置
与直播服务相邻的另一个平台样本是 TikTok。它是短视频整合服务,运营方是中国的字节跳动,2016 年在中国、2017 年在日本上线,凭借简单剪辑、快速发布的便利性成长为全球最大的短视频服务。2023 年度销售额推算约 1200 亿美元(约 19 万亿日元),企业估值一度被估算为 2500 亿美元,在创业公司中位居前列。
但 TikTok 走的是另一条路:它主要靠广告变现,而不是靠互补品上的交易抽成。这个差别带来了不同的风险结构——2024 年,美国以安全保障上的顾虑为由,通过了禁止使用 TikTok 的法律。同样是平台,收入来自哪里,决定了它要面对什么样的审视和约束。
这套模式成立的条件,和它的裂缝
把三个案例放在一起,能看出互补品平台模式的几个共同前提。
第一,入口要足够便宜,或者至少足够统一。Switch 的低价铺量、Pococha 的免费观看,都是把门槛压到让大规模用户愿意进来的程度;iPhone 则用一个统一的设备和商店,把用户和开发者同时圈进同一个生态。第二,互补品要能被反复消费,且增产的边际成本足够低——游戏软件的复制、直播道具的发放、App Store 的抽成,都符合这一点。第三,平台方必须对交易有足够的控制力,否则收不到那笔钱。
裂缝也长在同样的地方。
任天堂的裂缝是硬件。入口一旦失败,软件再强也失去了分发的基础,2012 到 2014 年的连续赤字就是代价。苹果的裂缝是那笔抽成本身:抽成越高,开发者和监管的反弹越大,这个收费站能收多久,不只取决于苹果。TikTok 的裂缝在外部——当平台大到一定程度,它的收入模式会被放进国家安全与市场秩序的框架里重新审视。
互补品平台模式不是一套可以照抄的模板,而是一组需要同时成立的条件。判断一家公司是否真的在用它赚钱,不妨问三个问题:它把哪一边做成了入口?它在哪一边收费?那一边的边际成本有多低?三个答案对得上,模式才成立;任何一环断了,规模越大,摔得越重。