安く見せて人を呼び、高粗利で稼ぐ——3社に共通する「合算モデル」
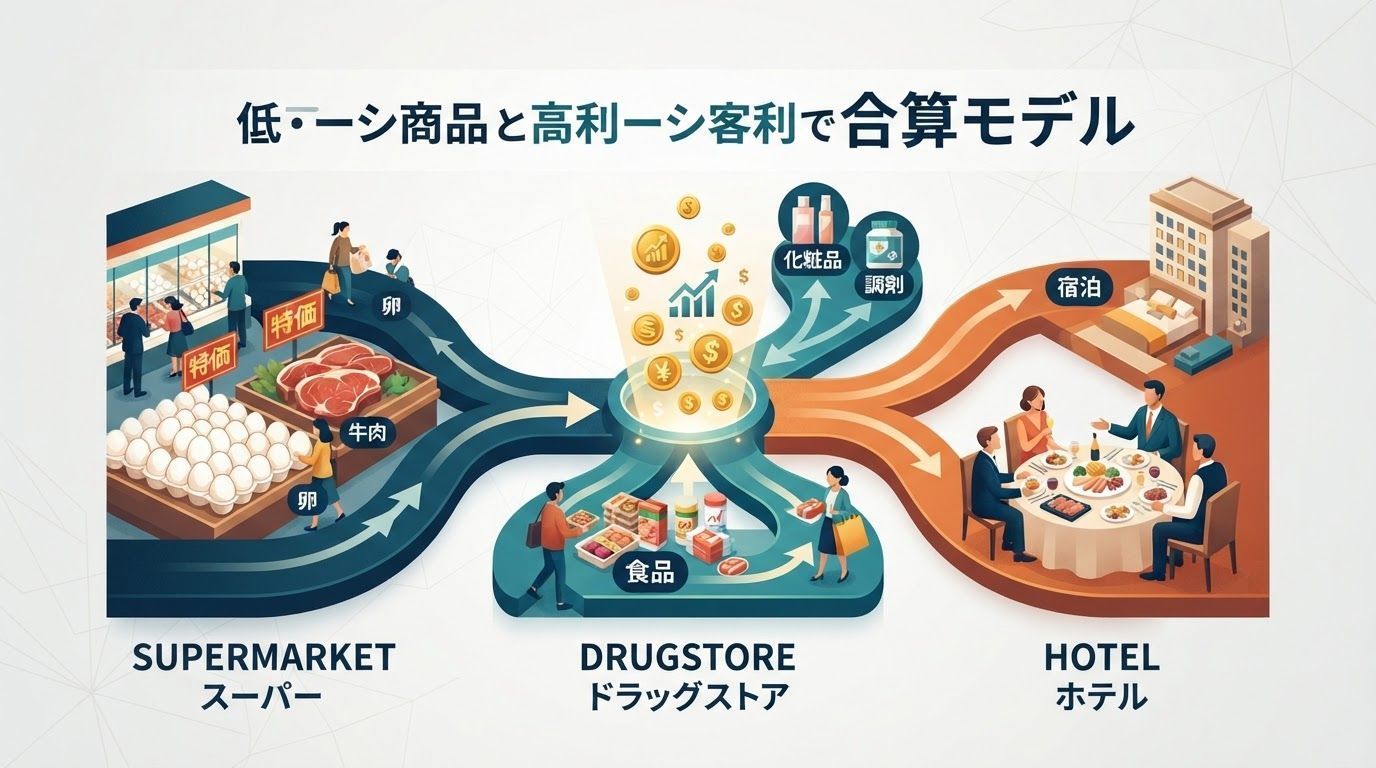
スーパーは卵や牛肉を特価で出し、ドラッグストアは食品を安く売り、ホテルはレストランや宴会を抱える。単品では儲からないこれらの事業を、低粗利の集客商品と高粗利の収益商品の組み合わせで回収するのが「合算モデル」だ。ウエルシアの食品と医薬品・調剤、ライフの特売からPB・総菜への転換、帝国ホテルの宴会・レストランから宿泊への導線をたどり、3社に共通する利益の設計図と、それが成立する条件を整理する。

安く見せて人を呼び、高粗利で稼ぐ——3社に共通する「合算モデル」
スーパーは卵や牛肉をチラシに載せ、ほとんど採算を度外視した価格を付ける。ドラッグストアはインスタント麺や飲料をスーパーより安く売る。ホテルはレストランや宴会場を「顔」として抱え続ける。どれも単品で見れば、儲かっているようには見えない。しかし商品とサービスを組み合わせて見ると、筋が通ってくる。低粗利で認知されやすい商品で人を呼び、高粗利の商品で回収する。日本の小売業はこの構造を「合算モデル」と呼ぶ。
以下、3社の事例でこのモデルを分解する。ドラッグストアのウエルシアホールディングス、スーパーのライフコーポレーション、そして帝国ホテルだ。業種も、呼び込む商品も、稼ぐ商品も違うが、根っこの計算式は同じである。前2社は小売業における典型的な「合算」構造であり、帝国ホテルは業種が異なるものの、組み合わせの論理は通じている。
ウエルシア:食品はフック、薬と化粧品が利益
ウエルシアの組み合わせは明快だ。食品と日用品で客を呼び、医薬品と化粧品で稼ぐ。
売上構成を見ると、食品が22.6%で全カテゴリー中もっとも高い。ところが粗利構成では、食品は14.1%にとどまり、医薬品の25.5%、化粧品の17.1%を下回る。理由は単純で、インスタント麺や飲料といった食品をあえて値下げし、粗利を薄くしているからだ。「ウエルシアはスーパーより安い」という印象を浸透させる狙いがある。食品は購買頻度が高く、価格に敏感で、比較の対象になりやすい。この印象に引かれて来店した客が、ついでに手に取る医薬品や化粧品は、粗利率が3〜4割と高い。いわゆる「ついで買い」である。
結果は損益計算書に出る。ウエルシアの営業利益率は3〜4%で推移しており、一般的な食品スーパーより高い水準を保っている。食品の粗利を自ら手放しながら、全体としては高い利益率を確保しているわけだ。
医薬品の粗利が守られているのは、参入障壁があるからだ。医薬品売り場には薬剤師や登録販売者といった資格を持つ店員の配置が必要で、他の業態が簡単にまねできるものではない。ここが明確な差別化ポイントになっている。
ウエルシアにはもう一層の設計がある。調剤である。調剤とは医師の処方箋に沿って薬を調合する業務で、基本的に薬剤師しか行えない。店舗の隣に調剤薬局を併設すれば、患者は薬を待つ間に化粧品や日用品を見て回れる。この便利さ自体が来店理由になる。ウエルシアの調剤薬局の併設率は8割近くまで上がっており、調剤店舗は2,200店を超える。調剤薬局大手のアインHDが約1,200店であることを考えれば、その規模は大きい。調剤事業の粗利率は3割以上と高く、これも利益の源泉になっている。
食品で呼び、薬と化粧品で回収し、調剤でつなぎ止める。三層が重なって初めて、ウエルシアのモデル全体が見えてくる。どの一層だけを見ても、なぜ普通のスーパーより儲かるのかは説明できない。
ライフと日本のスーパー:特売の限界、総菜という利益
次はライフコーポレーション。その要点は、「赤字覚悟の特売」からPB商品の強化へ、という転換にある。この転換を理解するには、まず日本のスーパーの特売構造を見る必要がある。
日本のスーパーの典型はハイ・アンド・ロー(ハイロー)だ。卵や生肉などを特価品にしてチラシで訴え、客を呼び込む。特価品目当てに来た客は、ついでに他の商品も買っていく。特価品はフックであり、損した分は他の商品の粗利で取り返す。同じ商品でも日によって値段が上下することから、業界ではハイローと呼ばれる。
特価品に卵や生肉が選ばれやすいのは、かさばるうえ傷みやすいからだ。客は価格比較のために何軒も回りにくく、むしろ一度にまとめ買いしやすい。「来たからには手ぶらでは帰りにくい」カテゴリーをフックに選ぶというのが、品揃えの勘所である。
ただし、ここには見落とされがちな会計上の問題がある。生鮮食品は売上構成比と粗利率の上では利益の柱に見える。だが加工や鮮度管理、廃棄といったコストは、すべてが粗利率に反映されているわけではない。生鮮が営業利益の段階で利益を生んでいるかは、チェーンによって大きく異なる。粗利率が高いことは、そのまま儲かっていることを意味しない。
業界が本命視しているのは総菜だ。総菜は「調理」という付加価値を提供するため、仕入れた商品をそのまま売るよりも高い価格を設定できる。高齢化、共働き世帯の増加、時短ニーズの高まりで、総菜市場は拡大を続けている。利点はほかにもある。原材料を変えれば相場高騰の影響を避けられること。オリジナル商品で味を磨けば、それ自体が集客力になること。各社がセントラルキッチンやプロセスセンターへの投資を積極化させているのは、そのためだ。
ハイローと対極にあるのがEDLP(Everyday Low Price、毎日低価格)である。特売をせず、物流を含めたオペレーションの徹底的な効率化でコストを抑え、浮いた分を価格に還元する。オーケーはその典型で、ライフと比べて粗利率は低い代わりに販管費率も軽い。どちらの道も成立する。違いは利益をどこから取るかだ。ハイローは組み合わせとタイミング、EDLPは効率と規模で稼ぐ。
ライフの「特売からPBへ」は、この枠組みで理解できる。全国ブランドの値下げに頼るのを減らし、自社で価格を決められる商品に軸足を移すということだ。PBと総菜は同じ道筋上の二つの打ち手であり、「他人の商品を安く売る」ことから「自社の商品で粗利をつくる」ことへの転換を意味する。
帝国ホテル:レストランと宴会は顔、宿泊で稼ぐ
3社目は帝国ホテル。宿泊、宴会、レストランという三つの事業を組み合わせている。帝国ホテル東京、ホテルオークラ東京、ホテルニューオータニに代表されるグランドホテルは、おおむねこの構造を採る。
最大の利益源は宿泊だ。客室を売るのに必要なコストは、旅行代理店や予約サイトに支払う手数料、水道光熱費や清掃費などが中心になる。帝国ホテルは部門別利益を公表していないが、取材によれば、宿泊の粗利率は8割から9割近くに達する。
次に利益率が高いのは宴会だが、二つに分けて考える必要がある。企業などが開く一般宴会は、コストの中心が人件費で、利益率は高い。一方、結婚式は衣装やメイクアップなどの外注費がかさみ、利益率は薄くなる。レストランは最も利益率が低い。食材の原価と調理師の人件費が重いからだ。
単体で採算を見れば、レストランも結婚式も良い商売とは言えない。だが、これらはホテルの「顔」である。宴会と結婚式は露出を生み、一度きりの来客を連れてきて、ブランドを維持する。帝国ホテルは2020年にフォトウェディングのプランを始めた。スイートルームや本館のメインロビーで婚礼写真を撮影でき、スイートルームに一泊できる。写真はSNSで拡散されやすく、ホテルの認知度を上げ、広告費の抑制につながる。結婚式は一度きりの消費だが、新郎新婦がその後、結婚記念日に宿泊や食事で戻ってくる可能性が生まれる。
つまり帝国ホテルの論理はこうだ。利益率は低いが露出の高い宴会、結婚式、レストランでブランドと来客を維持し、その一部を高粗利の宿泊客に転換する。低粗利事業はここでは負担ではなく、顧客獲得コストなのである。
対照的なのが、アパホテルや東横インのような「宿泊特化型」だ。レストランや宴会を省くか最小限にとどめ、宿泊に絞る。帝国ホテルとはコスト構造がまったく違う。宿泊特化型はビジネスホテルだけでなく、外資系や国内の新しいシティホテルなど、より価格帯の高いホテルにもよく見られる業態である。
このモデルが成立する条件
3社、3つの組み合わせだが、計算式は同じだ。まず「安いのも無理はない」と思わせる入口でハードルを下げ、次に参入障壁のある高粗利の商品で回収する。
ただし、組み合わせは万能ではない。最低限、三つの条件が要る。入口の商品が本当に安いと顧客に認知されること。高粗利の商品に、資格、立地、ブランド、スイッチングコストといった障壁があること。そして、呼び込んだ来客が高粗利商品の購入につながり、その収益が集客コストを上回ること。どれか一つ欠ければ、組み合わせは単なる値引きに退化する。
3社の変化の方向も興味深い。ウエルシアは食品から調剤へ、ライフは特売からPBと総菜へ、帝国ホテルは宴会・結婚式からフォトウェディングと宿泊のリピートへ。共通するのは「モノを売る」から「体験、時間、関係を売る」への移行である。低粗利事業を切り捨てるのではなく、「どこで人とつながり、どこで稼ぐのか」を問い直している。