库存风险由谁承担:百货店、Askul 与专业商社的三种流通模型
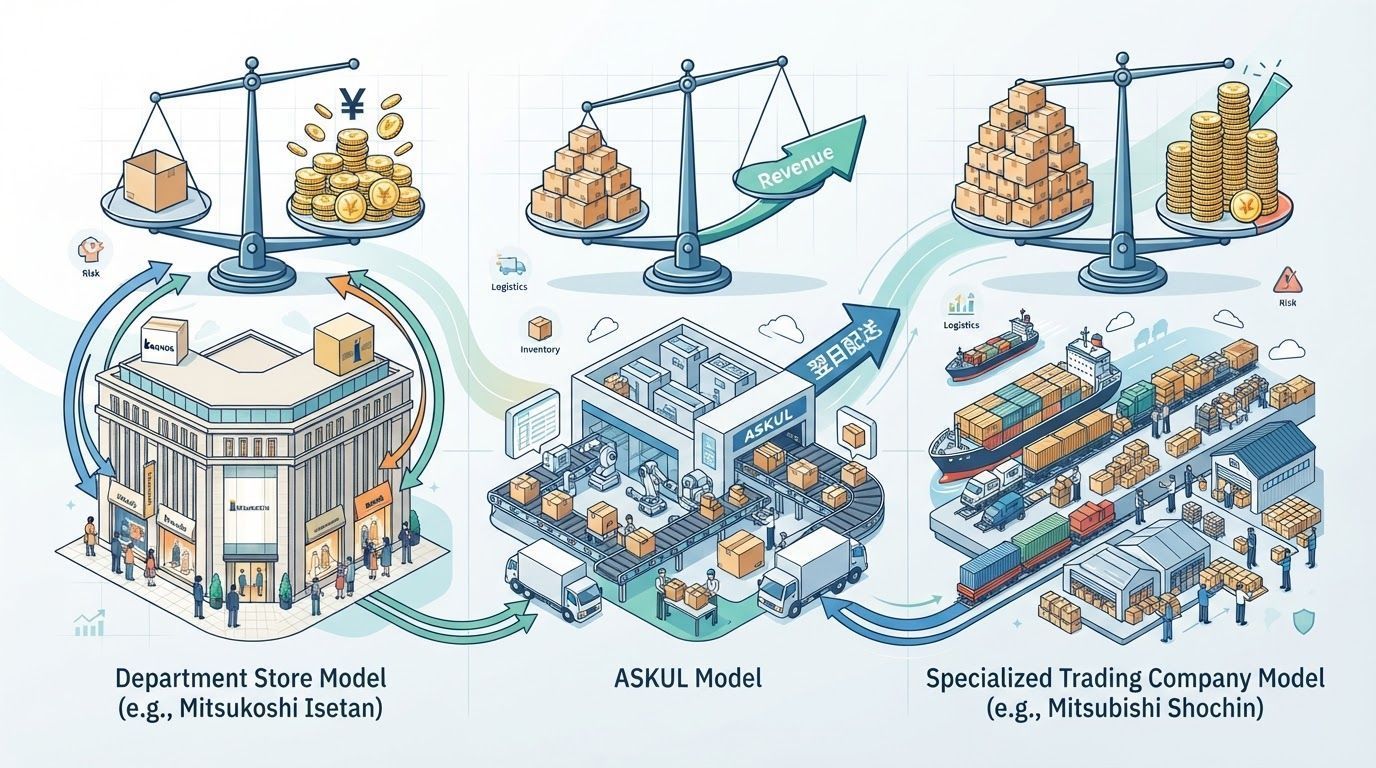
百货店用消化仕入把库存风险交给品牌,Askul 为次日达自持库存、砍掉中间环节,专业商社则靠物流和人力做薄利多销。通过三越伊势丹、Askul、三菱食品三个案例,看清功能与风险由谁承担,如何决定一门流通生意的利润结构。

库存风险由谁承担:三种流通模型的赚钱逻辑
同样是把商品送到顾客手里,为什么百货店常年只有 1〜2% 的营业利润率,Askul 能做到次日送达还保持不错的利润,专业商社却愿意做薄利多销的生意?差别不在卖什么,而在一条链条上——库存、物流、销售这些功能由谁承担,风险由谁兜底。看懂这一点,三家公司的数字就不再只是数字。
消化仕入:把库存风险留给品牌
三越伊势丹控股、高岛屋这些传统百货店,最典型的制度是"消化仕入"。商品摆在卖场,并不等于百货店已经买断;只有顾客买走时,百货店才确认销售,再按事先与品牌约定的"挂率"结算进货款。
挂率 70% 时,一件 2 万日元的商品售出,百货店账上先记 2 万日元销售额,其中 1.4 万日元作为进货款付给品牌,剩下 6000 日元、也就是 30%,才是百货店自己的毛利。商品卖出去之前,库存由品牌承担;卖不掉的商品可以退回品牌。正因如此,百货店才能在以服装为主的卖场里铺开大量品类,而不必自己压货。品牌侧也有好处:能卖多少卖多少,销售机会被最大化。
代价同样清楚。选什么商品、卖场里的库存怎么管,实际上都交给了品牌;相比买断式的"买取仕入",百货店支付的进货价更高,毛利自然更薄。三越伊势丹在疫情之前的营业利润率长期停留在 1〜2%,就是这种结构的直接结果。
也有的百货店选择换一条路:不自己承担销售波动,而是把卖场租给租户,稳定收取租金。经营大丸松坂屋、PARCO 的 J.Front Retailing 等百货店,都在扩大这种租户招商的租金模式。传统经销模式在店铺销售增长时容易放大收益,可一旦销售下滑,冲击也大;租金模式则能从租户那里获得相对稳定的收入,把业绩波动压下来。两种模式没有绝对优劣,区别在于把赌注押在销售增长上,还是押在稳定现金流上。
Askul:用自有流通网把"明天到"做成商品
Askul 的起点是 1993 年 PLUS 公司内部的一个事业部,1997 年分拆独立。2024 年 5 月期,它的销售额达到 4716 亿日元,营业利润 160 亿日元,双双创下历史新高。
它面对的是企业客户,商品从文具、复印纸到医疗用品,覆盖很宽,SKU 超过 1400 万点,通过自有网站销售,主打"明天就到"——日文里"明日が来る"正好和"Askul"谐音。电商大致分两类:一类是像 Askul 这样自己持有库存、直接卖给顾客的直贩型;另一类是乐天市场那种自己不持库存、由众多商家入驻撮合的平台型。为了兑现次日送达,Askul 选择了持有一定库存的直贩路线。
支撑这个承诺的,是公司内部称为"Askul 系统"的流通机制。传统文具流通里,厂商的产品到顾客手上之前,要在各层批发商那里重复经历进货、库存管理、营业等环节。Askul 的做法是砍掉中间流通:厂商只管制造,目录的制作与寄送、网站运营、库存管理、配送则由 Askul 承担。各环节交给最擅长的玩家,商品种类可以铺得很宽,同时把时间和成本压下来。
更特别的是销售端。Askul 不设自己的营业所,而是把全国各地的文具店等纳入体系,让它们做"销售代理"。代理商不碰进货、库存管理和配送,只负责新客户开拓、货款回收和客户支持,双方按业务代行费结算。这样一来,Askul 用别人的本地关系和人力覆盖了销售,自己集中资源在商品、系统和物流上。
大塚商会就是这类代理商的典型。它是一家独立系的 IT 服务公司,擅长复印机、电脑的销售,以及系统构建和维护。它看重的是新客户入口:营业人员一上门就提"要不要换复印机""要不要上系统",多半会被挡回来;如果先聊低价的办公耗材,对方更容易接受。耗材成了关系的起点,后续的设备和服务才有机会谈。对 Askul 来说,代理商既是销售网络,也是深入企业客户的触角。
三菱食品:薄利多销靠的是物流和人
专业商社做的事,是在厂商和零售店之间搭桥,赚进货额与销售额之间的差价,也就是毛利。机械、食品、燃料、钢铁、医药品等行业都有专门的商社;但系统、软件、金融、通信这类"没有实物"的领域,商社的模式很难发挥作用。而且每家商社擅长的品类不同:三菱食品大约六成销售额来自加工食品和低温食品,同业的伊藤忠食品则有约四成来自啤酒等酒类。
低毛利、大销量的生意,要求同时覆盖大量厂商和零售店,于是需要足够多具备专业知识的营业人员;仓库里的保管、向零售店配送,又离不开卡车运输等物流网络。人工费和物流费压在上面,食品、日用品这类单价低的批发尤其容易形成低毛利结构——这正是"薄利多销"四个字背后的成本现实。
和转型为投资公司的综合商社不同,专业商社更多是靠扩大新交易、推进经营整合来把规模效应做大。三菱食品原本是水产罐头的国内销售公司,经历了 1979 年的整合和 2011 年的经营整合,才形成今天的规模。近几年它把投资重点转向物流功能:用 IT 系统提升物流效率和配送水平,用采购数据等大数据预测需求、降低库存风险,并把这些能力延伸到零售店的促销支持、自有商品开发,以及对厂商的营销支持上。
日用品批发商 PALTAC 是一个对照。它推进仓库作业自动化、省人化和配送效率化,把物流费压了下来;2023 年度营业利润率超过 3%,在同业中处于较高水平。在人工不足、物流费上涨的环境里,能否控制住这部分成本,直接决定低毛利生意还剩下多少空间。
三种模型,同一个问题
把三家公司放在一起看,问的其实是同一个问题:库存风险、物流功能和销售功能,分别由谁承担。
百货店把库存风险让给品牌,换来齐全的品类和轻资产,但也让出了选品权和毛利;Askul 自己扛库存,却砍掉中间环节、把销售交给代理商,用系统换速度和成本;专业商社承担了厂商与零售店之间的物流和人力,用规模消化低毛利。每种选择都有明确的代价,也都有各自的脆弱处:百货店怕卖场销售下滑,Askul 怕配送成本失控,商社怕人工和物流费继续上涨。
在人手不足、物流费上行的环境里,这些模型还能不能成立,最终取决于一件事——承担功能的那一方,能不能把成本控制住。