日产的钱不是卖车赚的:汽车金融如何托住一家汽车公司
日产的利润引擎不是卖车,而是汽车金融。2018至2023财年连续六年利润超过汽车业务,2023财年贡献约54%的营业利润。它靠利差、租赁和二手车处置收益赚钱,制造环节的资本投入轻、利润率高,却受新车销量、二手车行情、利率与信用周期牵制。金融能买来时间,但替代不了主业,日产的重建仍未完成。

支持对已公开的 136 篇文章进行关键词模糊搜索、分类与标签筛选。
日产的利润引擎不是卖车,而是汽车金融。2018至2023财年连续六年利润超过汽车业务,2023财年贡献约54%的营业利润。它靠利差、租赁和二手车处置收益赚钱,制造环节的资本投入轻、利润率高,却受新车销量、二手车行情、利率与信用周期牵制。金融能买来时间,但替代不了主业,日产的重建仍未完成。
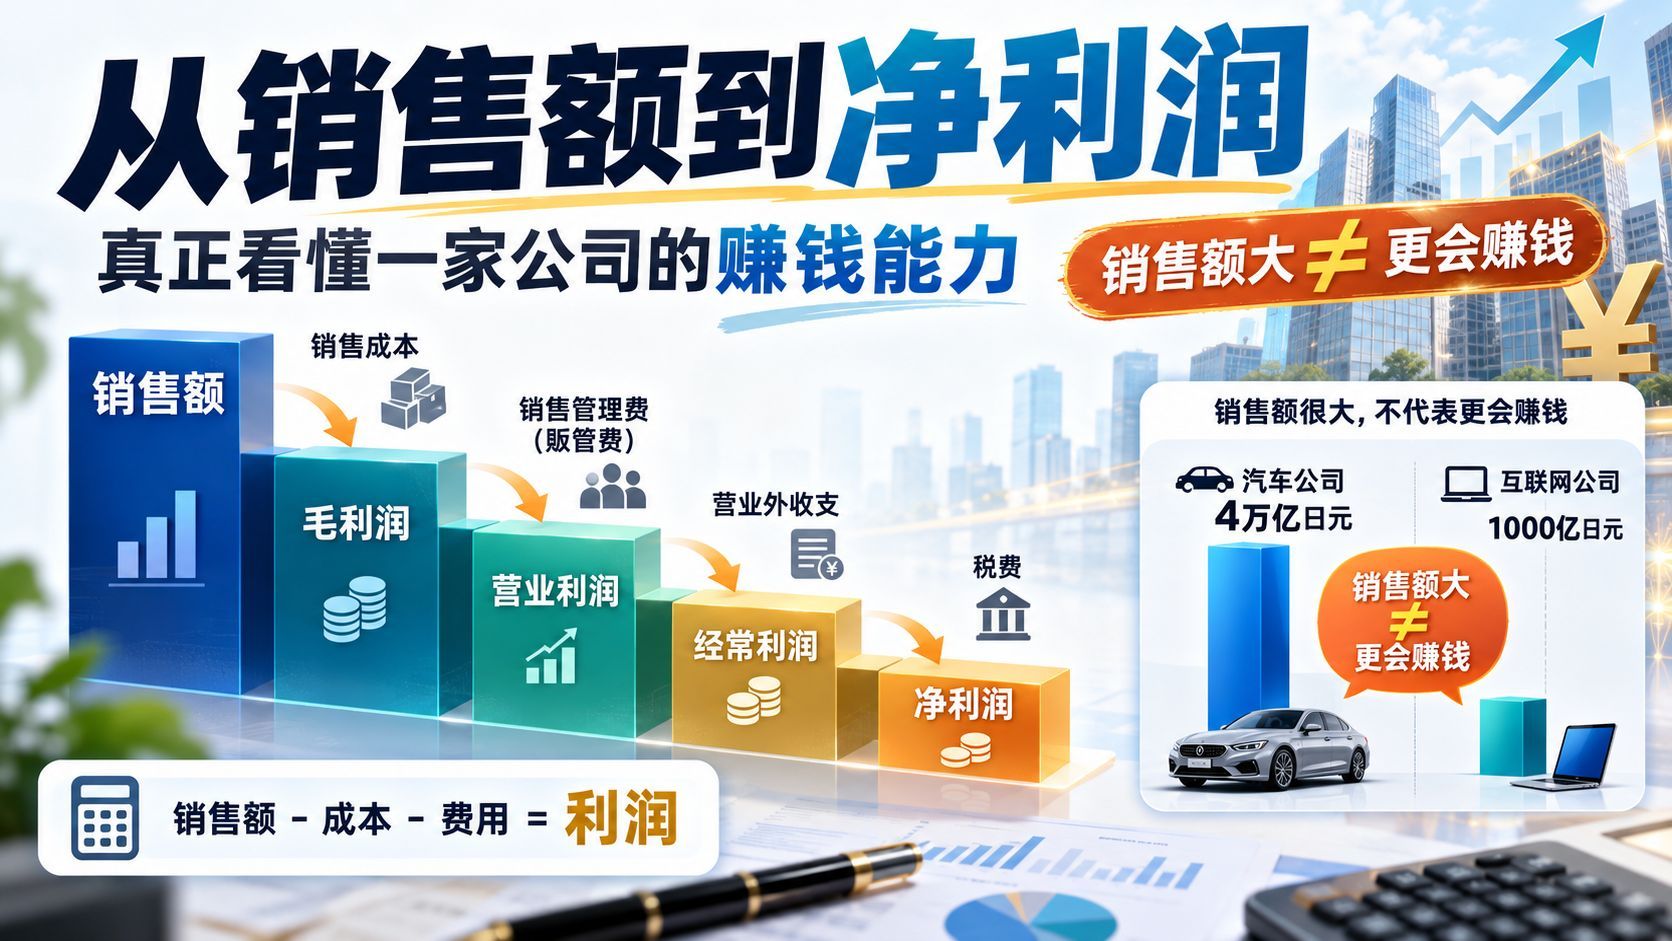
销售额高不等于赚钱能力强。本文从销售额、销售成本、销售管理费讲到营业利润,再依次拆解毛利润、营业利润、经常利润、税前利润和净利润五个层级;用马自达与Mercari的案例说明总额法与净额法的差别,并解释毛利率、餐饮业的FL成本、不同行业重视的利润指标,以及EBIT和EBITDA的用途。核心结论是:比较企业要先理解数字背后的商业模式与会计口径。
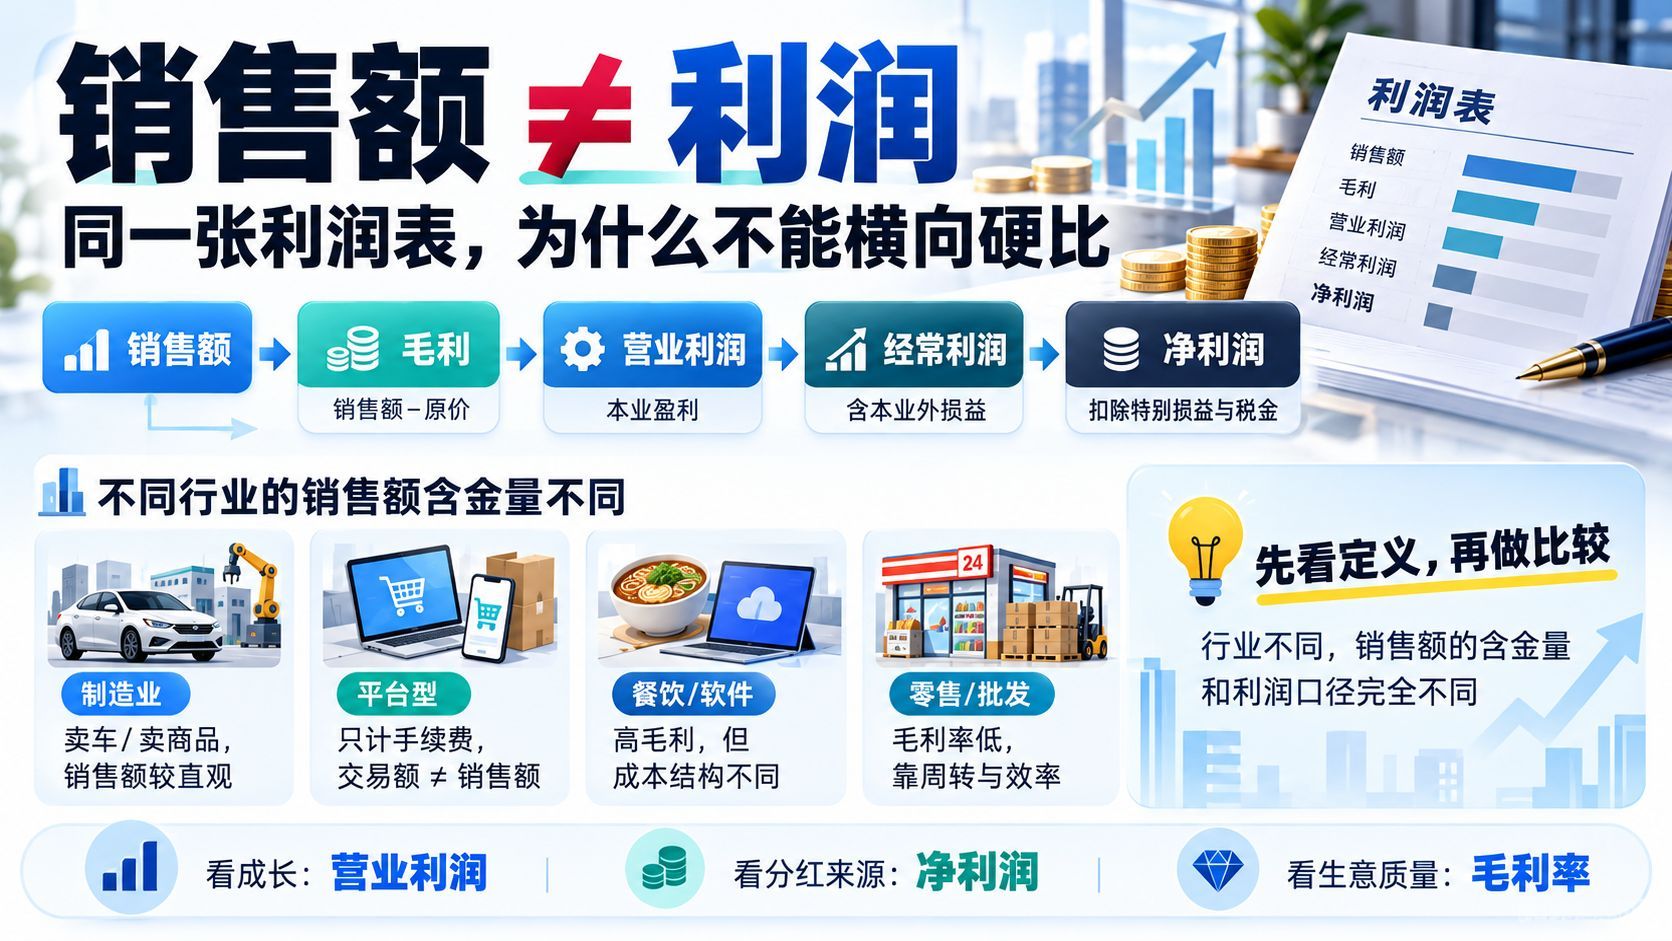
销售额和利润是比较企业时最常用的数字,但它们的口径会因行业和公司而大不相同。本文以制造业为例,梳理从销售额、原价、销售管理费到营业利润、经常利润、净利润的层级,再用Mercari只计约一成手续费的平台模式、建设业的收入确认准则、证券与游戏公司难以预估的业绩,说明销售额含金量的差异;随后解释毛利率高低背后的三种成因,以及综合商社、日本邮船、软银集团分别重视净利润、经常利润与NAV的原因,并介绍事业利润、EBITDA与EBIT。